

威尔鑫·视界 ׀ 一周经济金融
威尔鑫·视界 ׀ 一周经济金融
黄金投资意愿强化 基金投机意愿降温
2026年09月05日 威尔鑫投资咨询研究中心首席分析师 杨易君
黄金避险美国经济,物价支付指数对通胀的指引
金银ETF与COMEX金银库存趋势利多,但对冲基金在期金银市场做多意愿降温
为何美国非农数据应该超预期上行,强化升息预期,打压金银
为何美国通胀周期必然上行,金银避险看得见
A股指数处于结构性区间底部
2019-2020年8月黄金大牛市,2022年四季度初至2026年一季度黄金大牛市,皆有避险美国经济的意蕴
反映中期美国经济景气度的经理人指数,以及周五公布的美国非农就业状况对市场的影响很明显。数据总体利好美元,利空金银。
上周
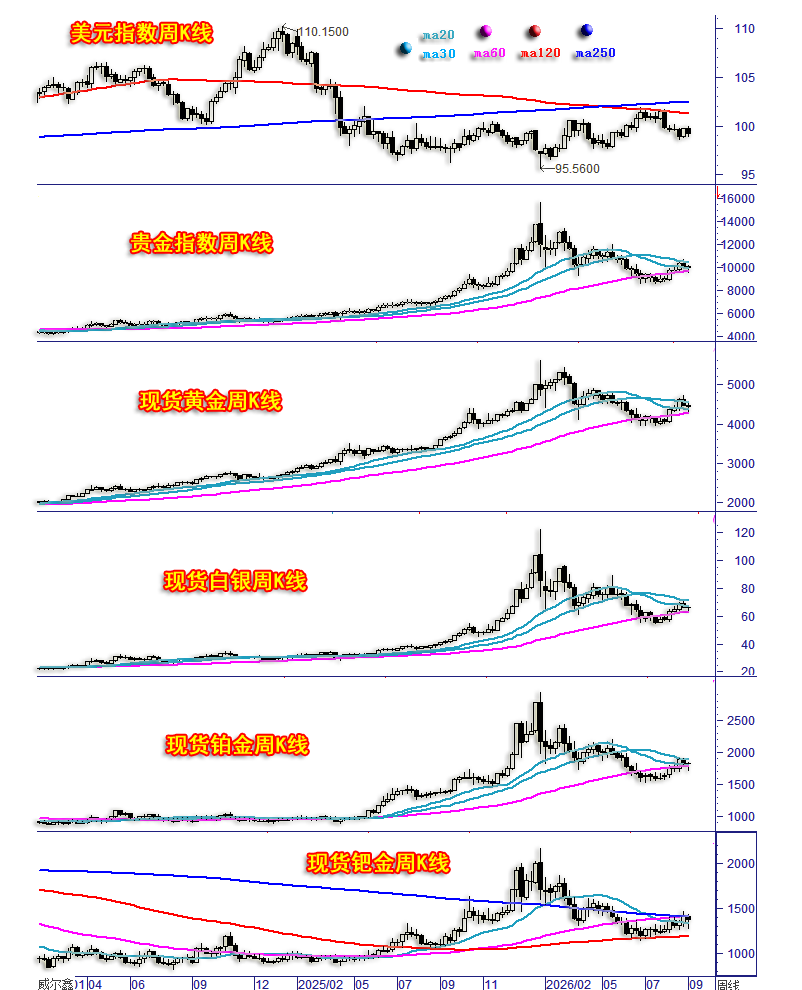
国际现货金价以4452.96美元开盘,最高上试4510.66美元,最低下探4282.23美元,报收4429.97美元,下跌24.37美元,跌幅0.55%,振幅5.13%,周K线呈大幅震荡十字阴。
美元指数以99.66点开盘,最高上试99.86点,最低下探98.83点,报收99.16点,下跌509点,跌幅0.51%,振幅1.027%,周K线呈震荡下行中阴线。
wellxin贵金指数(金银钯铂)以10102.11点开盘,最高上试10243.95点,最低下探9600.38点,报收10044.28点,下跌48.85点,跌幅0.48%,振幅6.38%,周K线呈大幅震荡十字阴。
国际现货银价以66.35美元开盘,最高上试67.47美元,最低下探63.3美元,报收66.2美元,上涨0.043美元,涨幅0.065%,振幅6.299%,周K线呈大幅震荡十字阳。
现货铂金下跌0.24%,振幅7.06%,报收1820.4美元;
现货钯金价格下跌2.81%,振幅10.79%,报收1382.51美元;
上周,在美元指数中阴下跌利好背景下,金银等贵金属全线运行偏弱,呈大幅震荡十字阴阳线,显示短期技术阻力较强。
均线系统观察,20、30周均线胶合制约着近日贵金属上行步调。钯金阻力最强,趋势最弱,受年线、月线、季度线共振胶合反压。
数据消息面观察,反映中期美国经济景气度的经理人指数,以及周五公布的美国非农就业状况对市场的影响很明显。数据总体利好美元,利空金银。
上周三四,日本央行(或美日联合)再对外汇市场进行干预,利空美元,利好金银。
周五,特朗普言论很大程度对冲了非农就业数据对外汇与金银市场的影响。
我们上周对美国经济数据的表现状况,及其对金银市场的影响进行了前瞻性准确预测。尤其强调周五美国非农就业数据向好程度大概率超预期。如果以近五年多的数据规律观察,美国8月非农就业数据应该100%优于经济学家们的预期,理当提振美元上行,冲击金银市场。
具体数据观察,首先如美国ISM经理人指数、物价支付指数、美国物价指数的相关性信息图示:
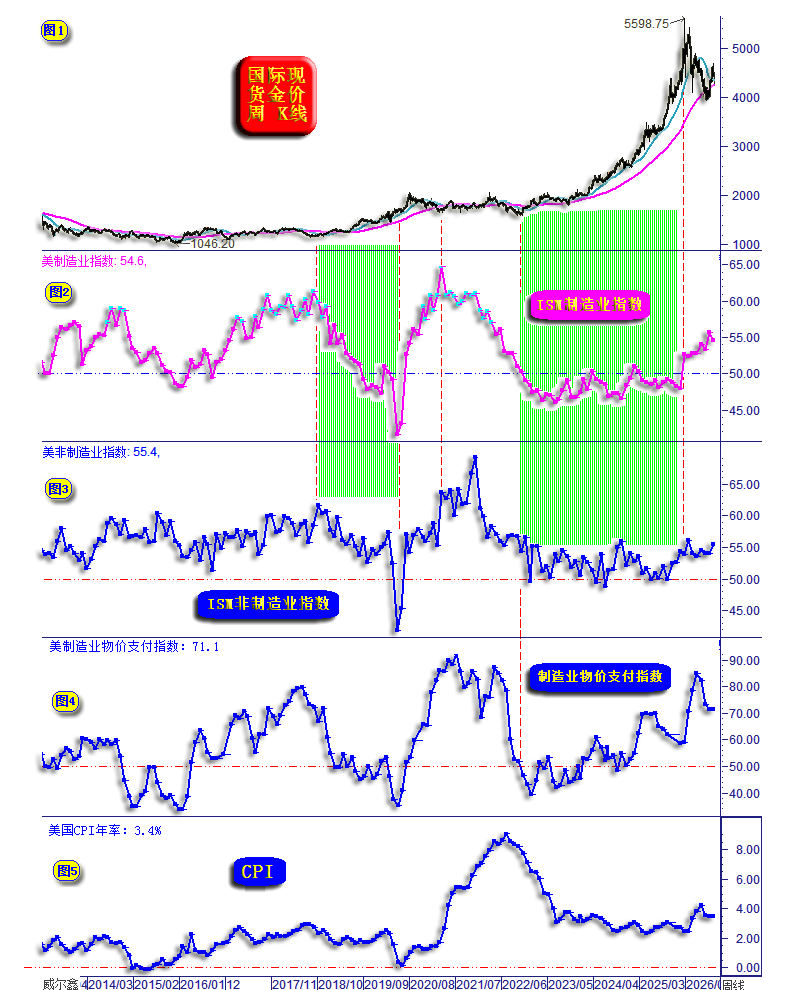
小图2信息显示,周二公布的八月美国ISM制造业指数为54.6,相较于七月前值55.6略回落,但依然是自2022年6月以来的四年第二高值,彰显制造业良好扩张景气度得以延续。
小图3信息显示,周四公布的八月美国ISM非制造业指数为55.4,乃2022年12月以来第三高位,显示非制造业景气度同样处于很好的扩张趋势中。
就周二、周四公布的ISM经理人景气度数据信息总体观察,2026年以来,ISM制造业在52上方震荡上行,ISM非制造业更在53以上持续体现出良好扩张状态,可就此大致推导:美国八月非农就业数据“不会差”!
小图1、2、3黄金与美国经济信息的关系,可以大致发现2019-2020年8月黄金大牛市,2022年四季度至2026年一季度黄金大牛市,皆有避险美国经济的意蕴:
2019-2020年,美国ISM制造业、非制造业从中周期过热顶部逐渐放缓,至制造业指数进入衰退区间,对应金价强势上行。
2022年四季度初,美国ISM制造业指数正式进入收缩衰退区间,对应金价中期见底后上行。2026年初,美国ISM制造业正式确认告别三年多衰退区后强劲扩张,对应金价周期见顶。
2026年至今,美国制造业、非制造业总体延续近年少有的扩张景气度,金价对应承压。
2022年四季度至2025年末,美国制造业持续衰退三年多,为何没有拖累美国经济进入全面衰退?因美国制造业经济体量占比总经济体量仅约20%,而占比约80%的非制造业经济虽下滑至十几年绝对低位区,但并未进入衰退区间。此外,近年美国巨幅扩张债务为经济金融泡沫“续航”,是美国经济没有正式进入衰退区的重要原因。
小图4、5对比观察,美国制造业物价支付指数可谓美国CPI年率的先行指标。目前物价支付指数重返十几年绝对高位区,虽对应CPI年率看似相较于2022年通胀周期明显滞,但通胀上行“可期”!这说明就美国利率政策基调走向而言,应该偏鹰、偏升。当前市场关联信息利好美元,利空金银。同时也利空特朗普的中期选举利益!
关于当前利率基调走向对金银市场的利空,仅是基于流动性与价值重估的纯金融关联利空,它忽视了金银金融属性。金银固有的重大金融属性之一是避险,不仅避险地缘政治危机,也避险恶性通胀,避险金融动荡或危机。故当前金银市场运行的逻辑不是可能会出现转变,而是一定会转变。一旦金银避险属性强化,其可与美元同向走强!故虽当前美国利率基调走向对金银市场构成利空,但易中期有底!
再如周五公布的美国非农就业数据与失业率信息图示:
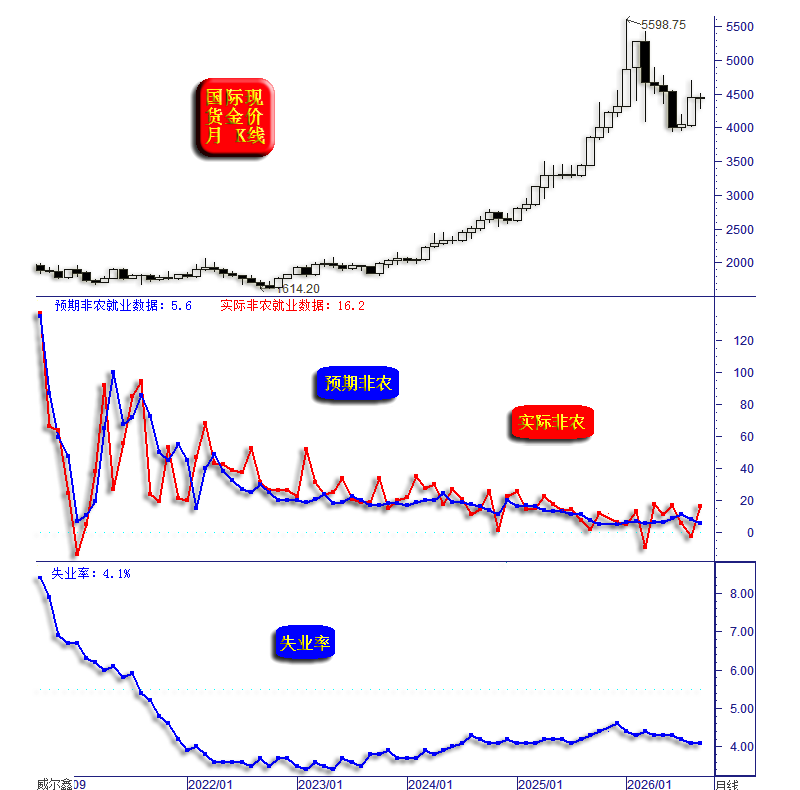
笔者早间报告指出,晚间美国非农就业数据好转应超预期,利好美元,利空金银。分析指出:
此前两个月,美国劳工统计局公布的实际非农数据皆低于经济学家们预期,这一现象非常少见。就过去几年情况观察,劳工统计局作为政府机构之一,有粉饰就业数据迎合总统需求的传统,然后在年度修正中一次性巨幅下修。过去几年,从未发生过这样的情况:连续两个月美国实际非农就业数据低于预期数据。
六、七月美国实际非农就业数据已连续两次低于预期,那么今晚公布的八月非农就业数据超预期概率极大。若就2021年至今的五年多数据信息观察,今晚实际非农数据高于预期的概率为100%。此外,周二、四公布的美国八月ISM制造业、非制造业绝对数据较高,进一步佐证了八月非农就业数据应超预期向好。若确实如此,有助于强化市场对美联储升息抑制通胀的预期,该预期与上周五美联储主席偏鹰的利率基调一致,应有助于超短期超卖的美元反弹,进而令超短期超买的金银市场承压修正。
实际情况正是如此,经济学家们预期美国八月非农就业增长5.6万人,实际增长16.2万,并对前两月数据进行了上修。数据公布后,美元劲扬,金银价格劲挫。但美国总统特朗普迅速跳将出来喧嚷:美联储应该降息!且同时出现了来自日元外汇期货市场的干预,美元很快回落,金银得以收复部分颓势。
笔者早间同时预测,日本央行的干预应该不会在周五继续纵深。如金、银、美元、日元日K线形态图示:
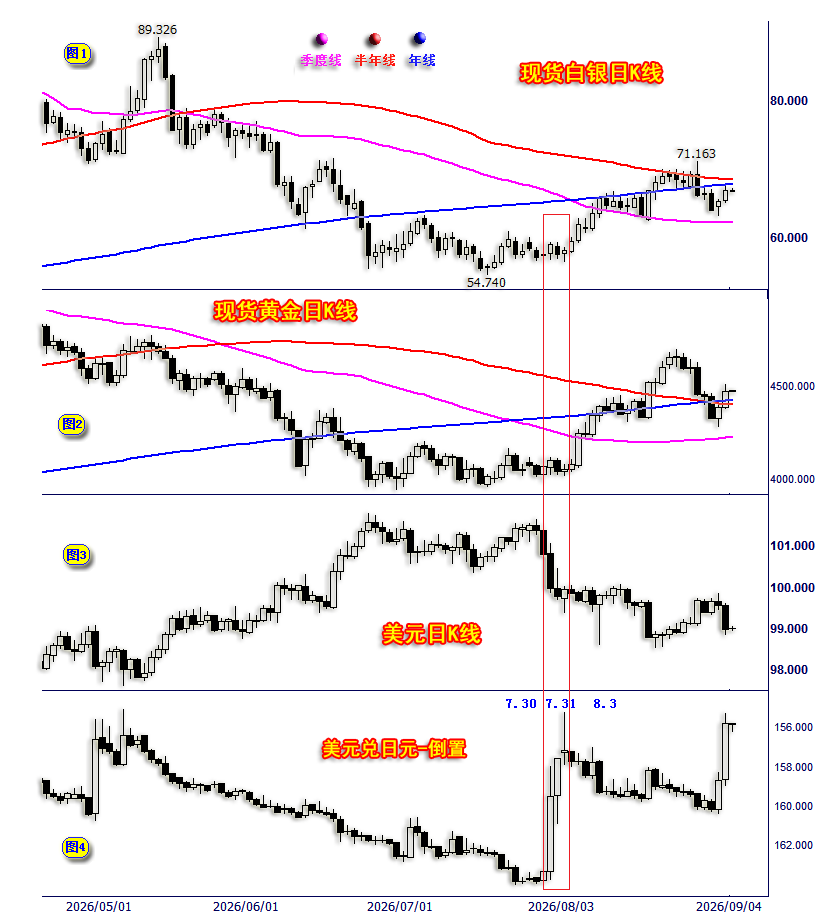
上一次美日财政部主导央行进行的联合干预发生在7月30、31,8月3日三天,对美元指数的影响明显,但对金银市场没有影响。
周三、四的市场干预对美元有影响,但力度不如上次。金银市场则因为短期超卖,进而在外汇市场干预中呈现出较强反向修正。周四金银价格相较于市场的干预力度,美元跌幅,上涨力度还是不够,尤其白银,精确遇阻半年线、年线共振交汇强压。金价力度较强,向上突破了该技术强压,但突破幅度不大。目前日元再度升值至近月绝对高位,对应美元、日元超短期技术非常超买或超卖,周五进一步大幅干预的可能性不大,因消耗的能量会更大,但干预效果则可能因日元到达近月绝对高位后欠佳。
周五非农数据公布后的美盘初,日元期货市场确实再现干预迹象,但日元未能进一步明显升值,干预效果欠佳,故很快停止了干预。
金价技术面,如日K线信息图示:
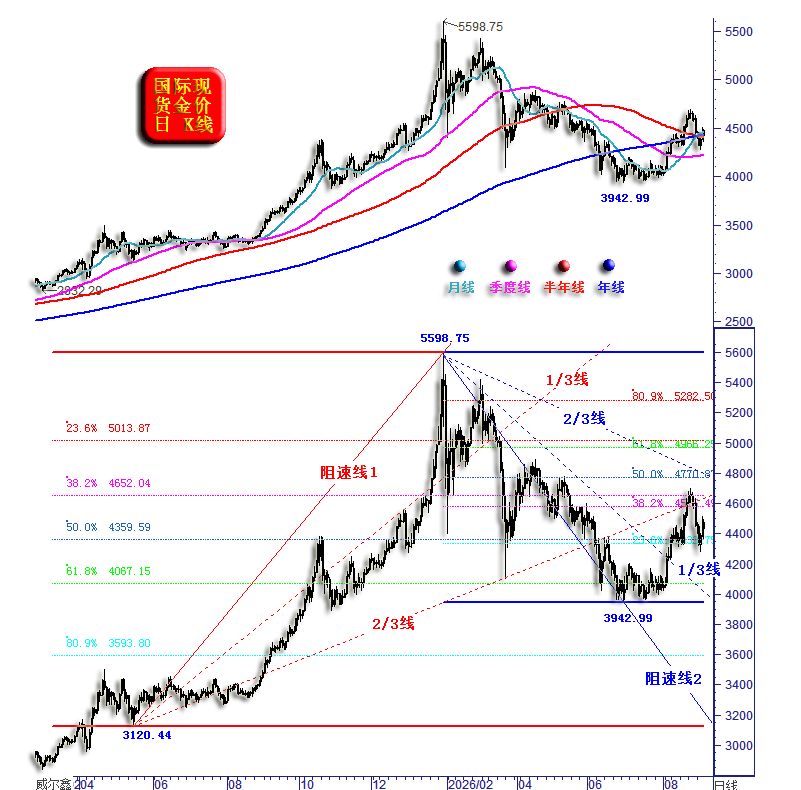
阶段金价有效遇阻图示3120.44-5598.75美元中期牛市波段回调的38.2%黄金分割位,及同样该牛市波段阻速线2/3线共振反压,以及5598.75-3942.99美元中期熊市波段反弹的38.2%黄金分割位进一步共振施压,金价继续上涨的技术阻力极强,致调整如期而至!
上周调整过程中, 3120.44-5598.75美元中期牛市波段回调的二分位(50%),5598.75-3942.99美元中期熊市波段反弹的23.6%黄金分割位又形成共振支撑,制约了金价进一步大幅调整。且当前月线、半年线、年线也呈现出极强胶合共振作用力。
就一月金价周期见顶5598.75美元后至3942.99美元中期熊市波段观察,目前还只能视为反弹,不宜视为反转。除非其对应的阻速线2之2/3线被有效突破!
最新金银市场资金流向
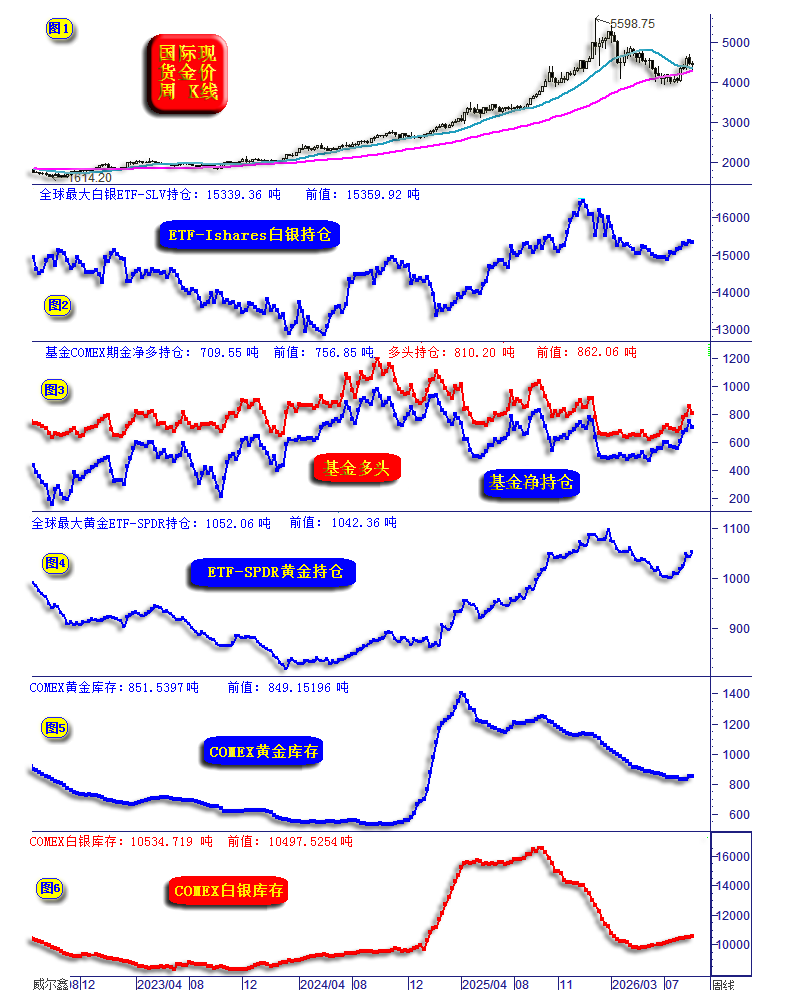
小图2信息显示,最新全球最大的白银ETF-SLV持仓15339.36吨,相较于前周的15359.92吨小幅减少20吨,不改中期向上趋势。
小图4信息显示,最新全球最大的黄金ETF-SPDR持仓1052.06吨,相较于前周1042.36吨增长约10吨,持仓再创阶段转势后的新高。
金银ETF持仓趋势很大程度代表了金银市场投资意愿与情绪走向,不难看出金银市场投资意愿在强化。
小图3,对冲基金在COMEX期金市场中的多头持仓、净多持仓信息。最新基金期金多头持仓为810.20吨,相较于前周的862.06吨大幅减少约52吨。最新基金期金净多持仓为709.55吨,相较于前周的756.85吨大幅减少47.31吨,基金空头也减少了近5吨。综合观察不难发现,伴随金价回调,基金投机性多头持仓大幅减少。基金期金空头也没敢顺势打压,而是在金价回调中选择有利时机逢低离场。
小图5,COMEX黄金库存851.5397吨,相较于前周的849.15196吨小幅增加。阶段或中期库存似有见底迹象,就当前相关性而言,利好黄金。
小图6,COMEX白银库存10534.719吨,相较于前周的10497.5254吨,继续小幅增加,中期转势上行信号清晰。就当前相关性而言,利好白银。
上周原油与商品金属概况
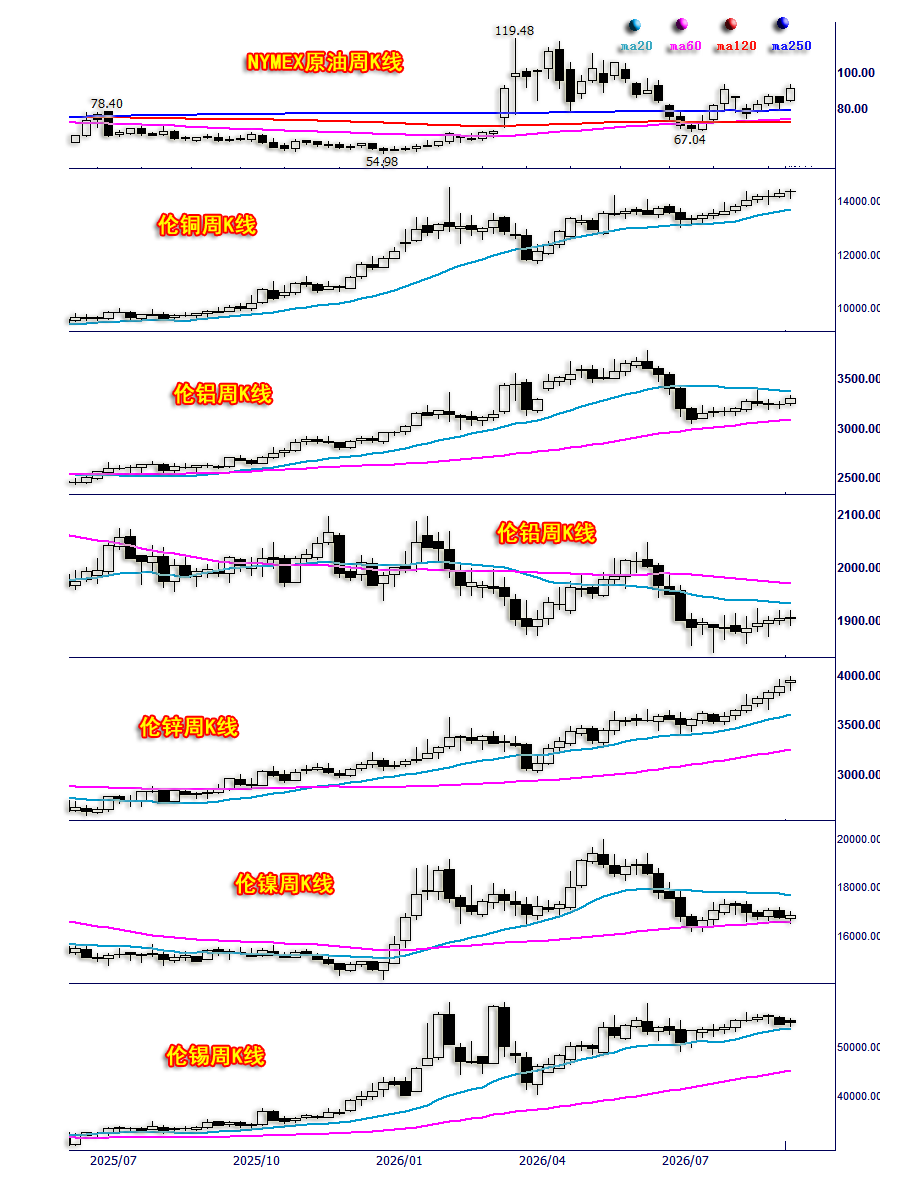
NYMEX原油价格上涨9.32%,振幅10.82%,报收91.22美元;
伦铜上涨0.65%,振幅2.45%,报收14378.50美元;
伦铝上涨1.67%,振幅2.98%,报收3296.00美元;
伦铅上涨0.08%,振幅1.50%,报收1906.50美元;
伦锌上涨1.57%,振幅3.85%,报收3940.50美元;
伦镍上涨0.39%,振幅3.10%,报收16835.00美元;
伦锡上涨0.65%,振幅3.60%,报收54850.00美元;
在美元指数下跌约0.5%的背景下,基本金属全面走强,符合市场运行逻辑。没有品种在单周表现出明显上行动能,总体运行趋于稳健。其中,铜价收盘再创历史新高,趋势最为稳健、良好,有助于相关企业的稳健经营。锌价亦创出四年多新高。
上周美股与商品指数概况
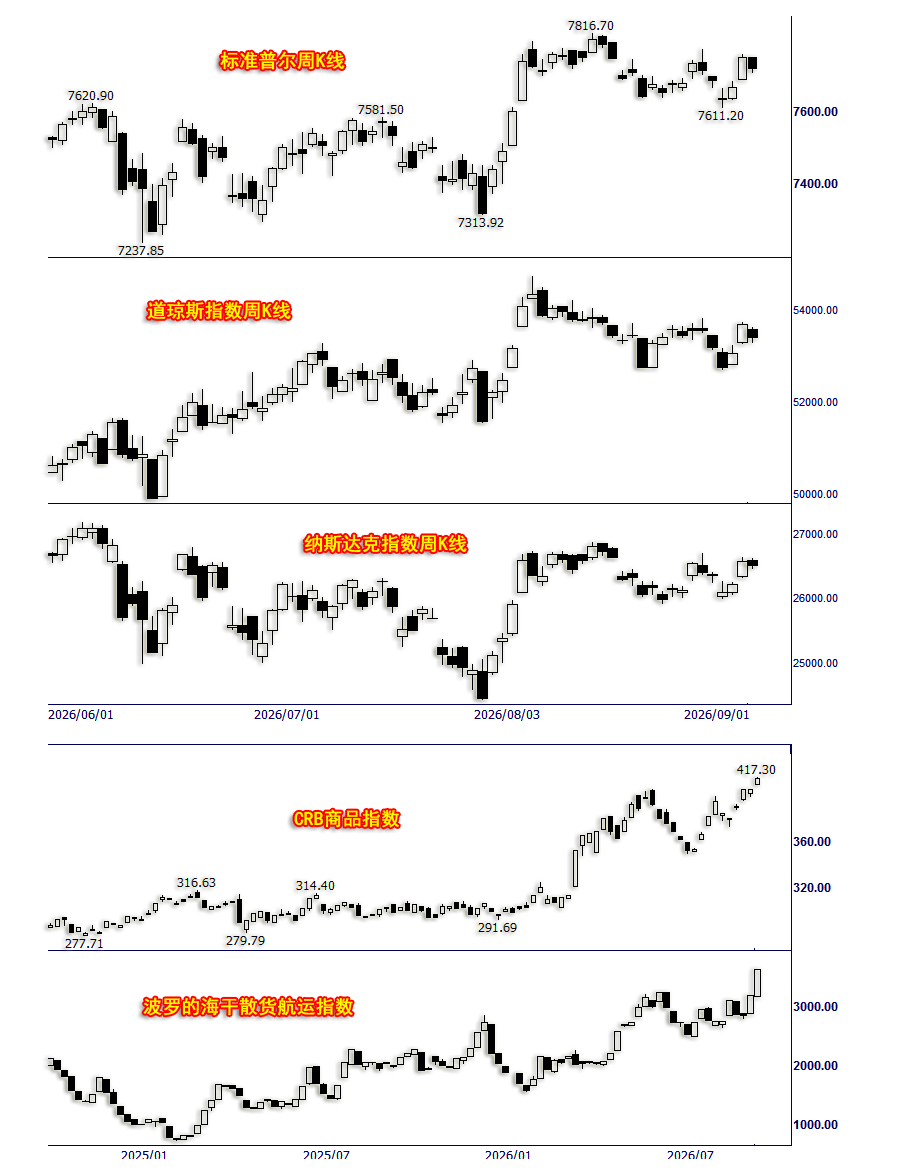
标准普尔指数上涨0.09%,振幅1.89%,报收7718.60点;
道琼斯指数下跌0.27%,振幅1.97%,报收53414.25点;
纳斯达克指数上涨0.40%,振幅2.46%,报26506.99点;
CRB商品指数上涨2.47%,年内上涨38.60%;波罗的海干散货航运指数上涨13.87%,年内上涨93.29%;
美股表现与基本金属相似,符合美元指数给予的关联指引。近月经济形势看似利好美股,然利率基调走向却利空。
波罗的海干散货航运指数创出2021年11月以来新高,CRB商品指数续创十几年新高,叠加油价与商品金属强势,不难发现这些信号强化通胀预期,强化美联储升息预期,利空美股,并有助于关联激发或强化金银避险需求。
通胀强势韧性还体现在,美国巨幅抛售原油战略库存至1982年11月下旬以来最低值,也无助于抑制油价走强:
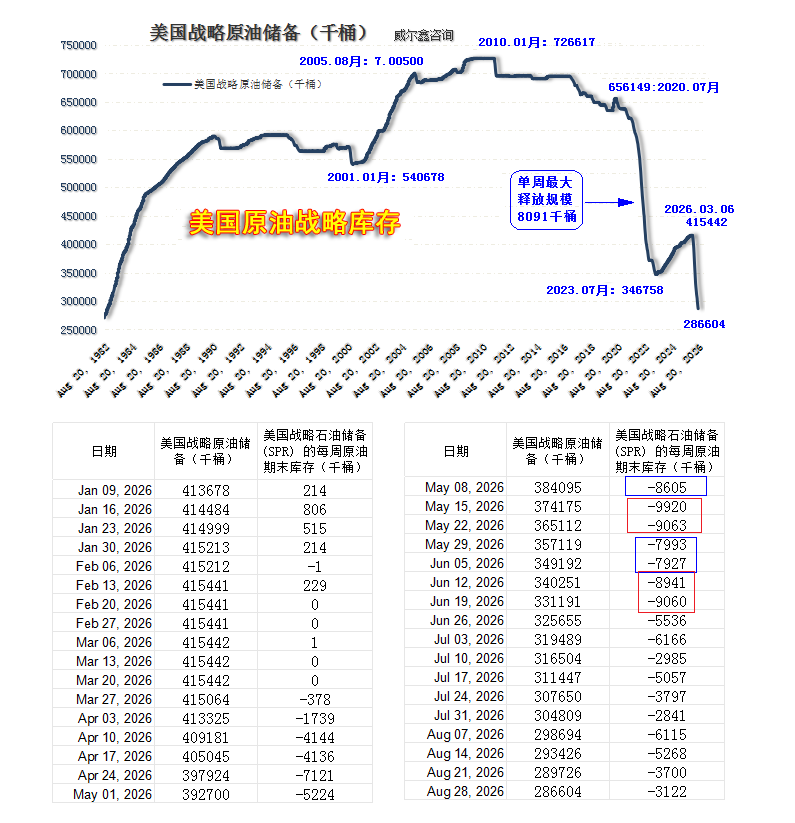
截止8月28日当周,美国国家原油战略库存下降至2.86604亿桶,创下1982年11月下旬以来的数十年新低。特朗普以远超拜登时期的力度“挥霍”国家原油战略库存,竟然无助于抑制油价上涨。油价强势韧性即意味美国通胀上行步调坚韧,可能成为刺破美股、美国经济泡沫的终极利器。
美国大肆抛售原油即无助于抑制油价,也无助于抑制通胀的现象,还体现在油价与CRB商品指数的相关性上:
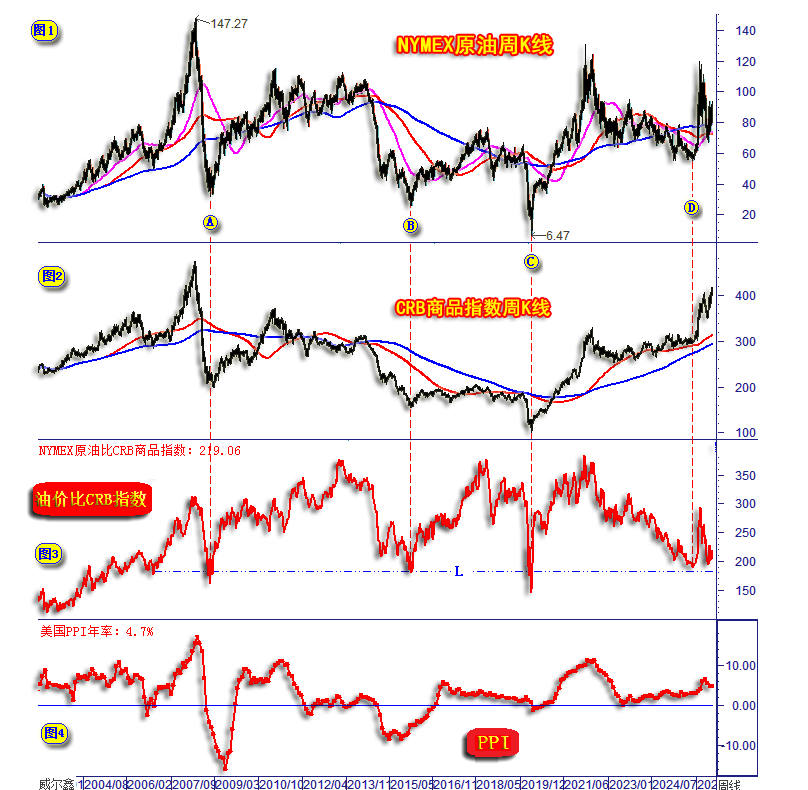
我们可以从图示信息中洞悉NYMEX原油价格、CRB商品指数的周期高度正相关性,以及与美国PPI物价指数年率的较高周期相关性。
小图3信息显示,虽然目前NYMEX原油绝对价位不低,但其与CRB商品指数的比值关系却位于近20年绝对低位,如L线位置信息所示。比值触及L线时,都意味着油价位于周期底部区,如此前的A、B、C、D周期位置信息。目前比值信息继续停留在L线附近,示意中期后市油价总体看涨的压力很强,意味着美国通胀趋势上行的压力很强,进一步意味着美联储升息压力“很大”!
当前A股应该位于结构性底部区
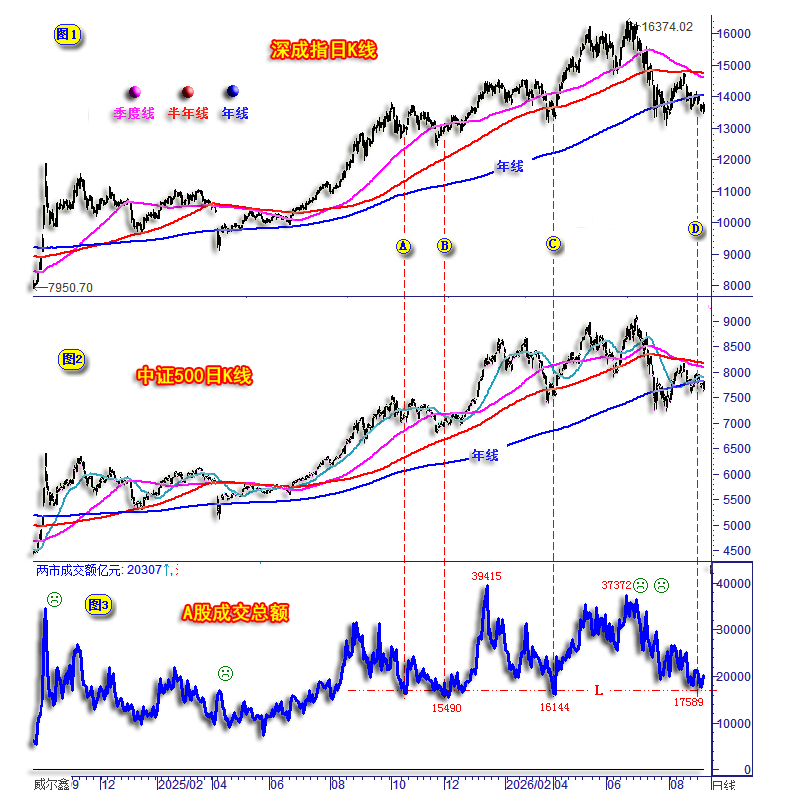
对比观察小图1、2,即深成指日K线与中证500指数。形态趋势观察,目前中证500指数比深成指抗跌。中证500指数都是些什么成分股?主要包含前沿经济、新兴经济龙头企业,具有更强冲击力,同时也意味着具有更强风险属性。既然风险属性较强的中证500指数比深成指更抗跌,说明当前资本市场风险偏好很强,有助于股指调整后企稳走强。
小图3,A股历史总成交额信息。最新A股成交总额20307亿元,上周(上周四)最低成交额为17589亿元。观L线信息所示,当前A股成交总额位于最近一年成交绝对底部区,“地量应该见地价”,A、B、C位置如此,当前的D位置附近应同样如此。技术上,深成指将在年线位置获得有效支撑!
此外,笔者近期关于此轮A股牛市周期与2021年前牛市周期的对比信息,同样示意后期A股应看涨:
如A位置形态对比所示,后期A股看涨概率高,尽管这两个位置“形似而神不似”。对比这两处的流动性关系,目前A股比2021年A位置的A股更具“牛神”气质!当时地产面临极强的降杠杆压力,该压力关联辐射包含水泥、建材、家具、家居、钢铁等数十个下游行业,甚至还影响到了白酒消费周期。如今,这些杠杆已基本去除到位,整个市场流动性更为健康、宽松。

