

威尔鑫·视界 ׀ 一周经济金融 又见金银迷雾起
威尔鑫·视界 ׀ 一周经济金融
又见金银迷雾起
多维度洞悉美国经济外强中干本质
2026年09月13日 威尔鑫投资咨询研究中心首席分析师 杨易君
2002年以来中美股市与流动性周期对比:紧缩难牛市,宽松易见底。但宽松周期之初,通常是经济金融风险信号,美国下一次宽松周期必然如此!
金银短期技术破位,市场迷雾咋起,如何拂去表象观本质
美国通胀周期必然上行,避险乃金银市场底层逻辑
多维度交叉互证美国经济周期之外强中干
八月美国CPI年率为何很“特朗普”
华尔街及全球金融机构清一色预期下周美联储将升息,但我认为维持利率不变是最好的策略。如果升息,会后声明应偏鸽;如果不升息,会后声明应偏鹰。毕竟,美联储可能不得不低调考虑特朗普的情绪与利益
尽管八月央行净购金规模再创新一轮增储月度新高,但增储趋势放缓
联博(Alliance Bernstein)首席经济学家埃里克·维诺格拉德表示,当下加息,将降低美联储后续需要采取更激进紧缩政策的风险。
富国银行:美联储下周应当选择加息
Principal Asset Management首席全球策略师Seema Shah指出,市场辩论焦点已迅速从“美联储是否加息”转向“本轮周期最终需要加息多少次”,预计美联储不会“只加息一次”。
Franklin Templeton Institute首席投资策略师Jeff Schulze表示,这份数据进一步巩固了近期连续多次加息的理由。
美联储传声筒Nick Timiraos:高于预期的通胀数据,进一步支撑美联储于下周加息,但只加息一次无法解决问题
施罗德全球经济主管David Rees表示:“美联储已经落后于形势。它可以选择下周加息,让美国短期借贷成本以可控方式上升;也可以选择不行动,但那样就有可能面临长期借贷成本失控上升的风险。”
美国手机服务价格涨幅创纪录,推动一项关键通胀指标高于预期,可能进而锁定了美联储下周加息的决定
道明证券放弃按兵不动的预测,目前料美联储9月起将总计加息三次
三菱日联预计美联储本月加息25基点,10月将按兵不动
摩根大通改弦更张,现预计美联储9月和12月各加息25个基点
花旗集团调整了对美联储利率路径的预测,提出了9月份加息、然后到2027年年中开始降息的判断
高盛经济学家现已预计,美联储将在9月加息25个基点,此前该行的判断为维持利率不变
欧洲央行一名高级政策官员警告称,如果油价在年底前持续维持在每桶100美元附近,欧洲央行将不得不进一步加息。
上周
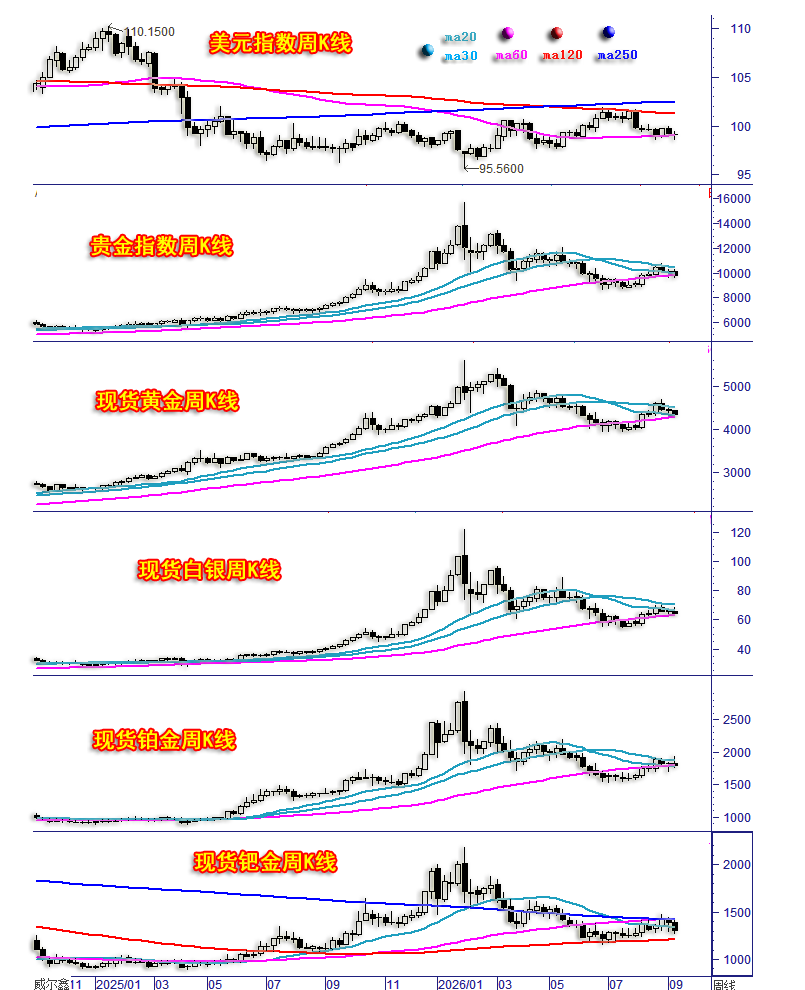
国际现货金价以4427.9美元开盘,最高上试4442.865美元,最低下探4292.97美元,报收4347.98美元,下跌81.99美元,跌幅1.851%,振幅3.84%,周K线呈震荡下跌中长阴。
美元指数以99.083点开盘,最高上试99.368点,最低下探98.598点,报收99.083点,下跌74点,跌幅0.075%,振幅0.777%,周K线呈窄幅震荡十字阴。
wellxin贵金指数(金银钯铂)以10041.40点开盘,最高上试10264.50点,最低下探9610.02点,报收9787.88点,下跌256.40点,跌幅2.55%,振幅6.52%,周K线呈大幅震荡下跌中长阴。
国际现货银价以66.194美元开盘,最高上试68.314美元,最低下探62.874美元,报收64.481美元,下跌1.722美元,跌幅2.601%,振幅8.217%,周K线呈大幅震荡下跌中长阴。
现货铂金下跌1.604%,振幅8.866%,报收1791.20美元;
现货钯金价格下跌6.17%,振幅9.932%,报收1297.205美元;
单纯就市场表现观察,在上周美元几无涨跌的背景下,金银、贵金属跌势明显,然结合数据消息观察思考,上周美国八月CPI、PPI物价指数大肆强化了市场对美联储下周升息的预期。故本周金银、贵金属跌势超美元关联指引,很大程度缘于预期情绪的助推。
技术表象观察,下周60周均线能否构成美元指数有效支撑较为关键。若美元指数获得60周均线有效支撑,可能再度向上测试120周、250周均线共振区压力。对应金、银、铂、贵金指数的60周均线支撑有失守风险。钯金技术面最弱,可能再度回踩120周均线支撑。总体观察思考,近日无论贵金属,还是美元,其核心作用力是60周均线。
如果美元选择击穿60周均线下行,首先需观察其有效性,对应观察金、银、铂、贵金指数30周均线能否被向上有效突破。
在前周收市后,结合商品指数、原油市场表现,我们判断金银价格在9月16日前,更可能是在上周美国物价指数公布前后,无论是阶段调整纵深,还是短期折回,必有一次深挫,银价至少会跌穿64美元。故在上周三银价引领金价强势上涨,突破68美元后,笔者及时提醒需冷静,不仅不能追涨,反而宜逢高做空:
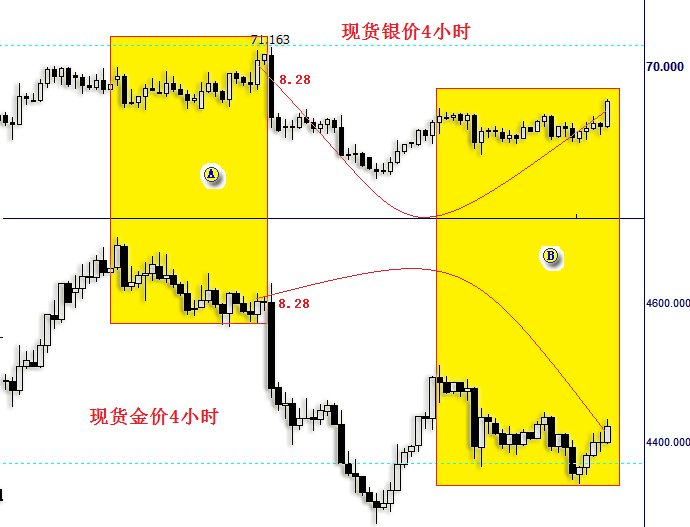
如金银4小时K线对比图示。上周三美盘早市前几日的金银市场运行状况,与8月28日前几日如出一辙:银强金弱戏味儿足,此乃“诱多”后大跌将至的先兆。
再如最新金、银、美元日K线对比信息图示:
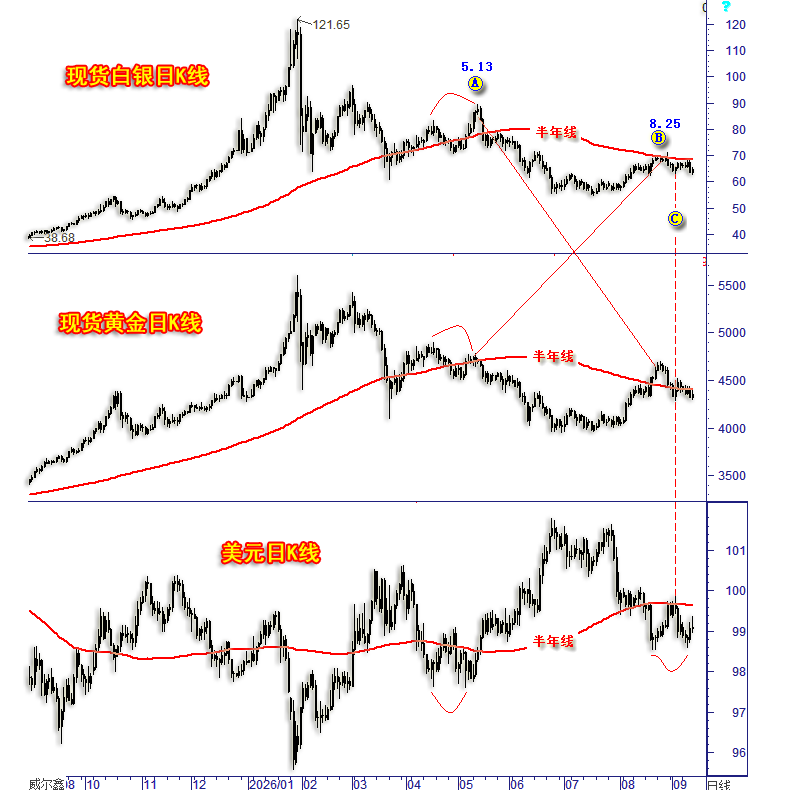
就超短期而言,虽然上周三、8月28日前三日,金银盘面呈“银强金弱”运行特征。然就阶段而言,实则“金强银弱”。观8月25日前后,金价突破半年线的幅度很大,但银价却受到半年线有效压制,金强银弱运行特征非常明显。
对比观察5月13日金银市场表现,与8月25日前后刚好相反,呈“银强金弱”运行特征:5月13日银价大幅突破半年线压力,就似8月25日金价大幅突破半年线。5月13日金价有效承压于半年线,就似8月25日银价更为有效地承压于半年线。
进一步对比观察美元指数表现,5月13日后,美元指数在日线上构成双底,其信号为向上有效突破半年线,尤其突破双底颈线,金银市场对应破位,延续中期跌势。当前美元指数似5月13日后形态,又见双底雏形,且这次半年线与双底颈线更是高度共振。故美元指数若向上有效突破半年线,即大致对应突破双底颈线,可能再度趋势性利空金银。
只是结合美国经济金融基本面,金银、外汇市场资金流向观察,虽下周美联储议息决议(或预期)理论上当强势助推美元,利空金银,实则未必如表象逻辑那般简答。稍后笔者将多维度论证美国经济金融运行状态,即便金银进一步调整,也必然面临系统性避险美国经济金融的底层逻辑支撑。
上周金银市场资金流向
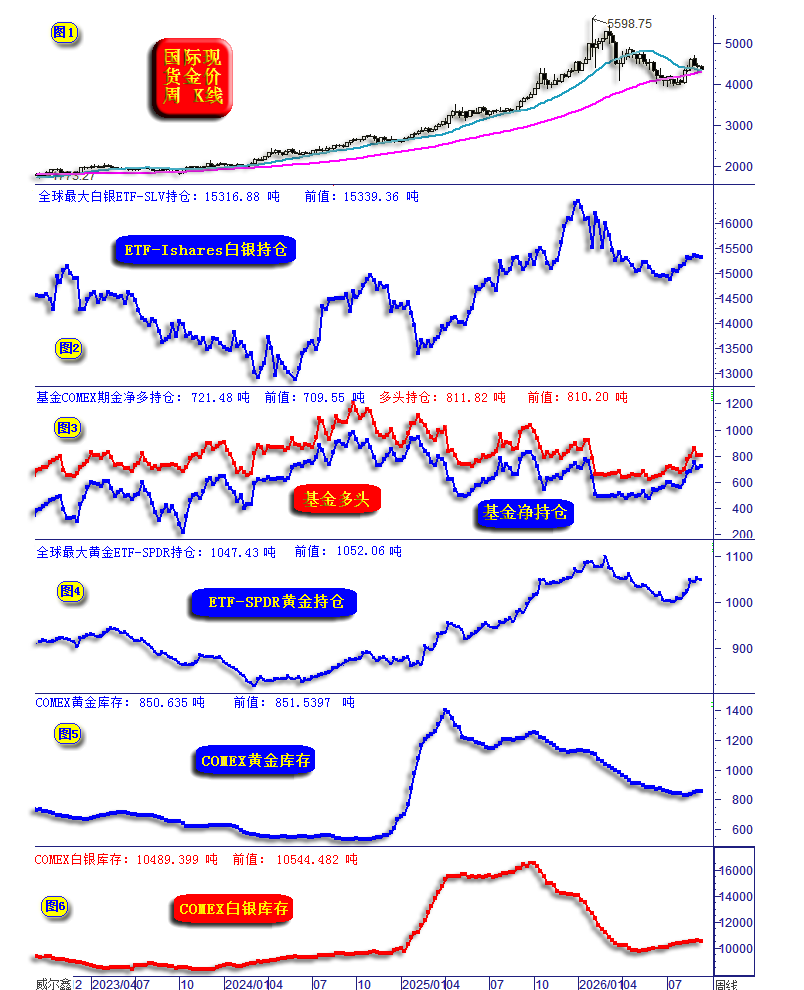
小图2信息,全球最大的白银ETF-SLV最新持仓15316.88吨,相较于前周的15339.36吨微幅减仓约23吨,利空白银;
小图4信息,全球最大的黄金ETF-SPDR最新持仓1047.43吨,相较于前周的1052.06吨,减仓约5吨,利空黄金;
小图3信息,对冲基金在COMEX期金市场中的净多持仓,由709.55吨增加至721.48吨。多头持仓由810.20吨微幅增加至811.82吨。不难看出净多上行主要缘于基金空头减仓,而非基金多头主动增持,做多能量勉强。
小图5、6信息,COMEX黄金库存由851.5397吨微降至850.635吨,弱回升趋势中止,利空黄金。COMEX白银库存由10544.482吨下降至10489.399吨,减少约55吨,升势中止,利空白银。
故单纯就上周金银市场资金流向观察,略显利空。
中国央行连续22个月增储黄金,但八月力度弱化
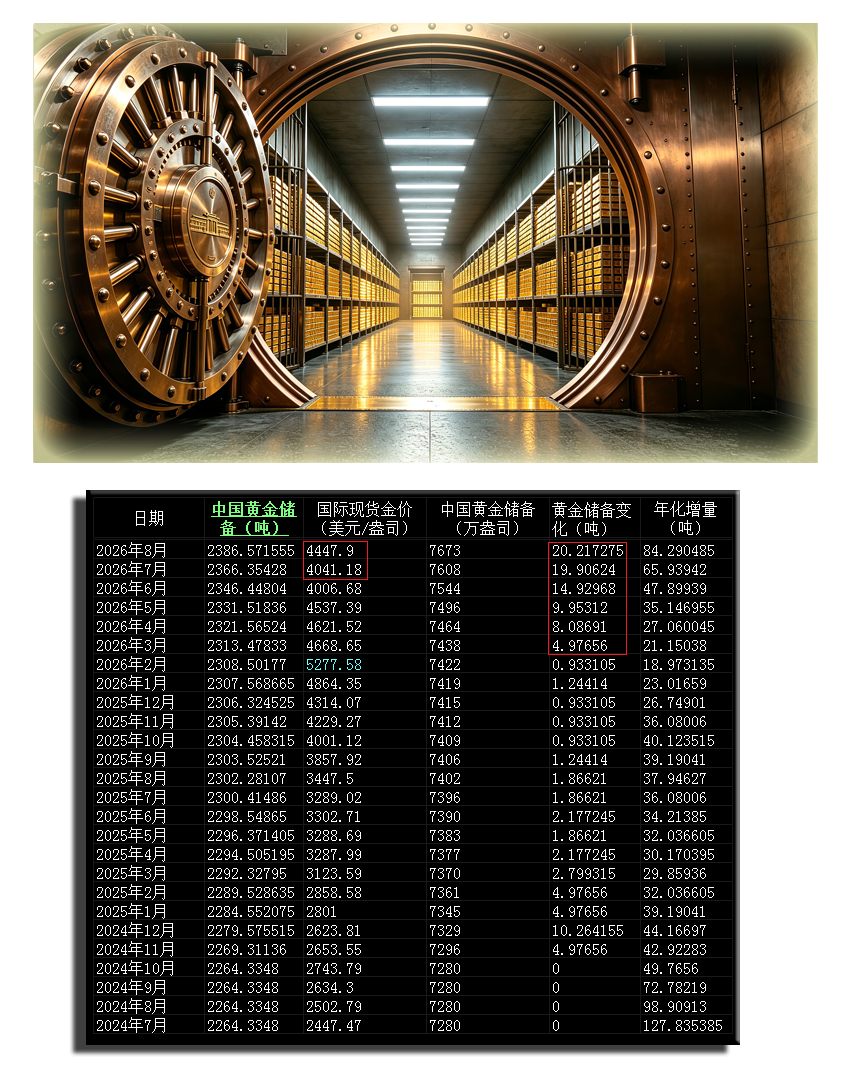
中国央行连续22个月增储黄金,八月增储20.217275吨,致黄金总储量增加至2386.571555吨:
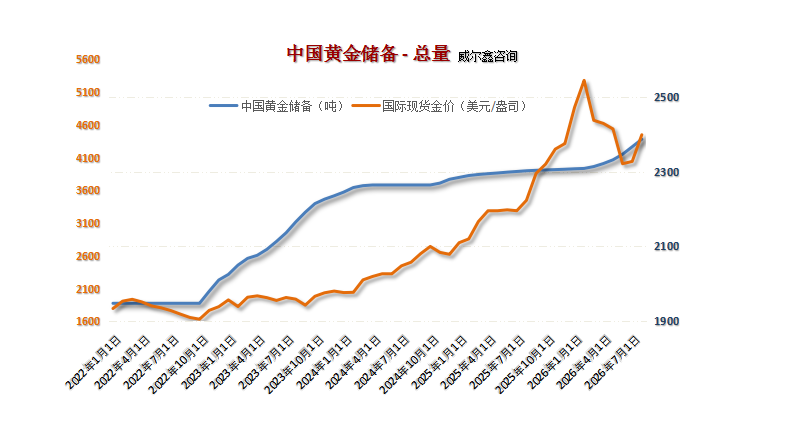
尽管八月央行净购金规模再创新一轮增储月度新高,但增储趋势放缓,如月度净购金信息图示:
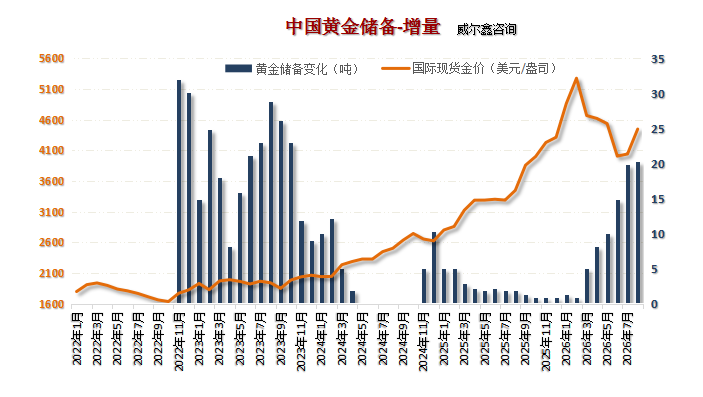
今年四至七月,央行净购金规模相比前月增量显著,但八月净购金相较于七月环比增加仅约0.3吨,创下今年以来最小环比增量。这再一次说明,央行增储黄金不追涨。八月金价大幅上涨略过10%,央行净购金增速放缓合理。尽管如此,也不改新一轮央行加速增储黄金的趋势:
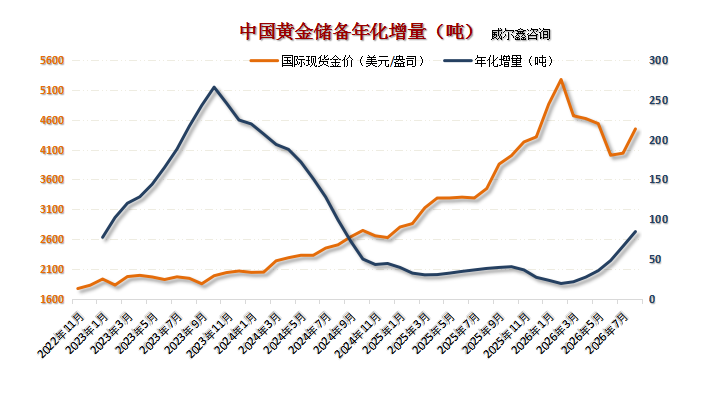
八月央行黄金年化增储84.290485吨,创2024年以来周期新高!诚如我们对黄金存在避险美国的底层逻辑判断一样,全球央行去美元化增储黄金,同样构成黄金宏观牛市应得以延续的底层逻辑。近两年,无论阶段金价调整如何凌厉,华尔街基金空头再也不敢系统性主动做空。
上周原油与商品金属概况
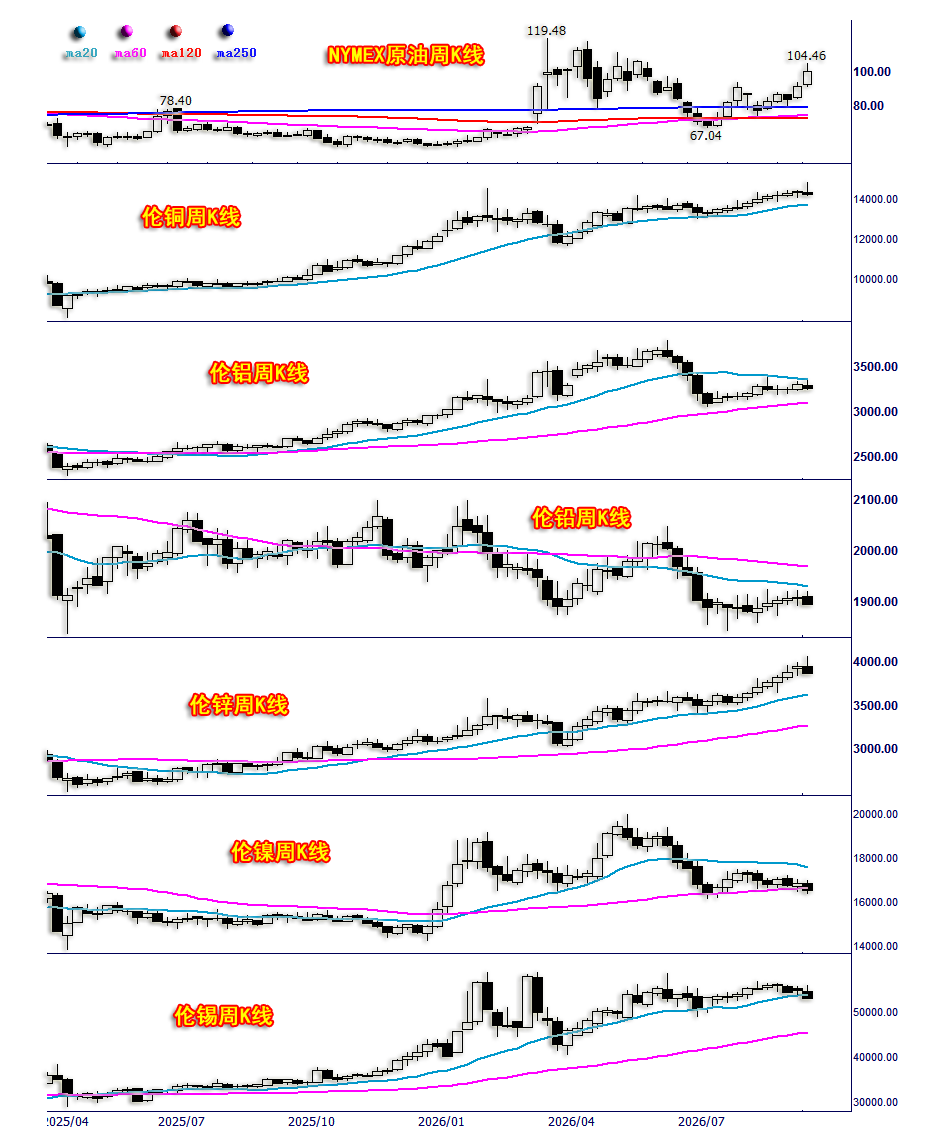
NYMEX原油价格上涨8.77%,振幅9.61%,报收99.99美元;
伦铜下跌1.06%,振幅5.06%,报收14226.00美元;
伦铝下跌1.20%,振幅4.00%,报收3256.50美元;
伦铅下跌0.73%,振幅1.47%,报收1892.50美元;
伦锌下跌1.95%,振幅5.53%,报收3863.50美元;
伦镍下跌1.84%,振幅3.83%,报收16525.00美元;
伦锡下跌3.01%,振幅5.14%,报收53200.00美元;
结合美元表现观察,上周基本金属与贵金属一样,也是全面下跌,受情绪预期因素强烈主导。只是基本金属总体跌幅不如贵金属,且基本金属中期总体趋势强于贵金属,尤其作为基本金属的龙头铜。暗示欧美通胀可能超预期顽固,这同样构成金银宏观牛市理当延续的基本逻辑支撑。
笔者之见,上周美国公布的八月PPI年率超预期,大致符合前三月的CRB商品指数、NYMEX原油市场表现:
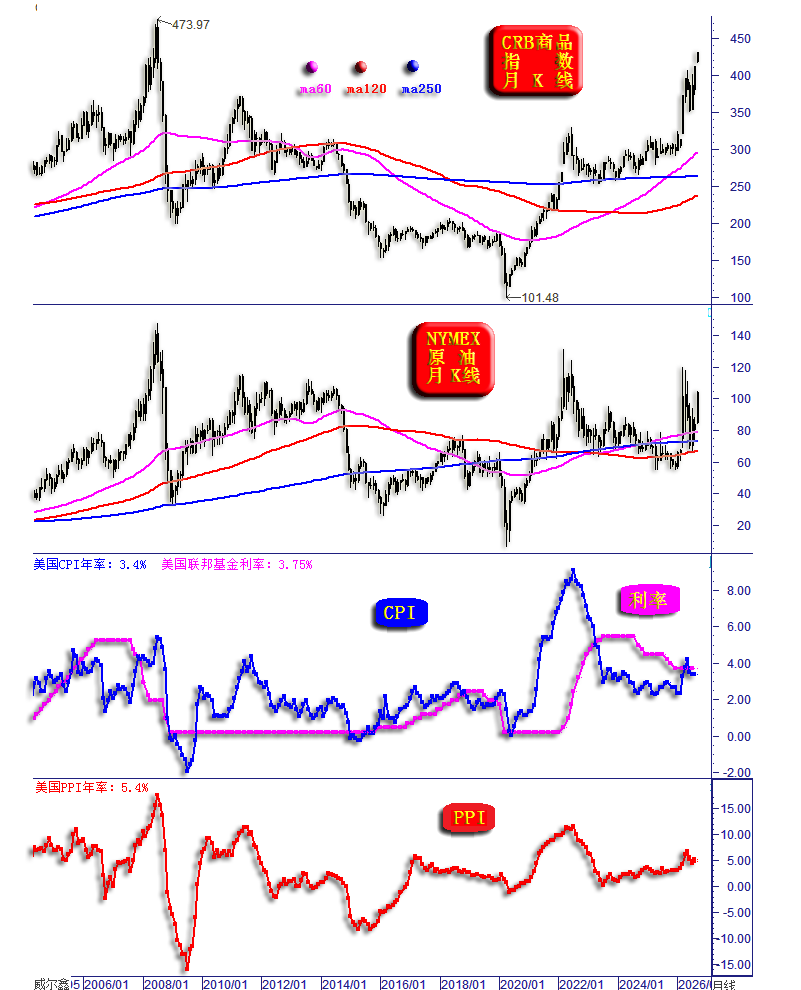
但八月CPI年率竟然持平于七月,让笔者深感数据比较“特朗普”!
就涵盖20多个商品类别的CRB商品指数TTM年度涨幅观察,八月年化涨幅35.79%。八月NYMEX原油价格年化涨幅34.84%。图示信息不难看出,美国CPI、PPI年率趋势与油价、商品指数具有极高的正向关联。在油价与商品指数年化涨幅皆约35%的前提下,美国八月CPI年率竟然相较于七月不变,仅3.4%。笔者认为人为数据为下周美联储升息掣肘,以致力于中期选举利益最大化的用意 —— 非常明显!
上周美股与商品指数概况
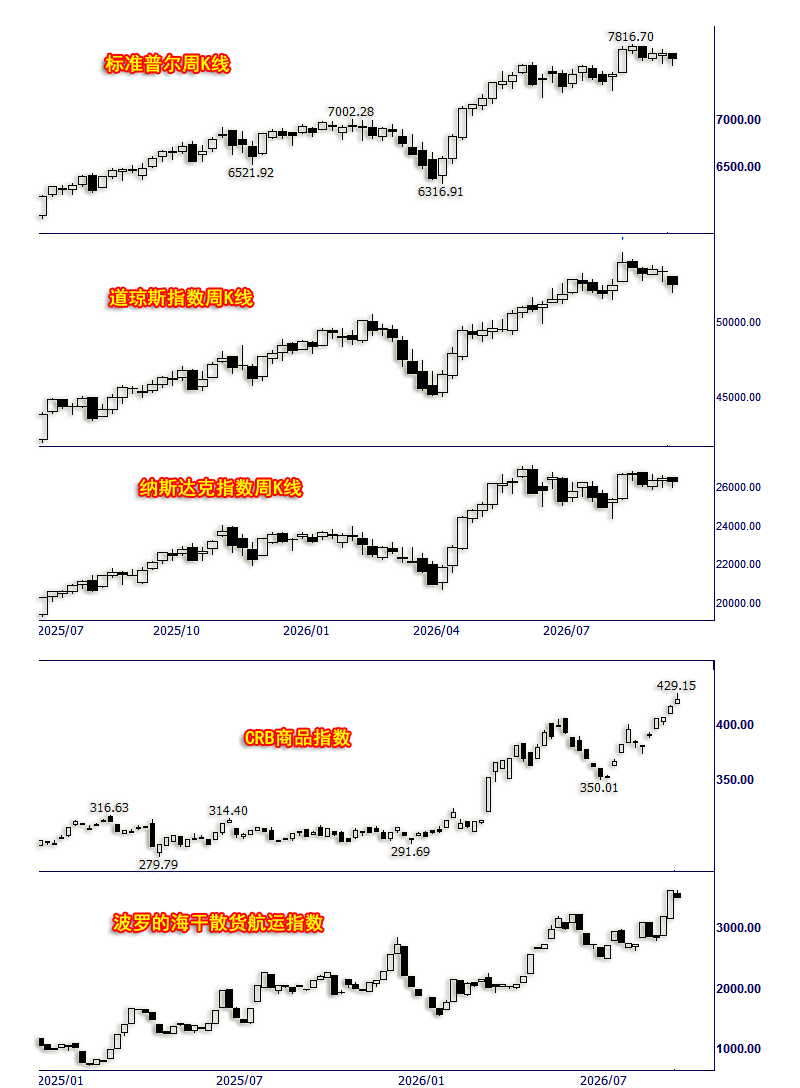
标准普尔指数下跌0.80%,振幅1.78%,报收7656.98点;
道琼斯指数下跌1.57%,振幅2.15%,报收52573.29点;
纳斯达克指数下跌0.66%,振幅2.12%,报收26333.04点;
CRB商品指数上涨1.60%,年内上涨40.82%;波罗的海干散货航运指数下跌3.34%,年内上涨86.84%;
上周美股表现与基本金属、贵金属一样,情绪性质浓厚。整个美股宏观牛市尚未出现明显改变,尽管笔者认为当前美股已是鸡肋市场。最新标普500席勒市盈率41.09倍:
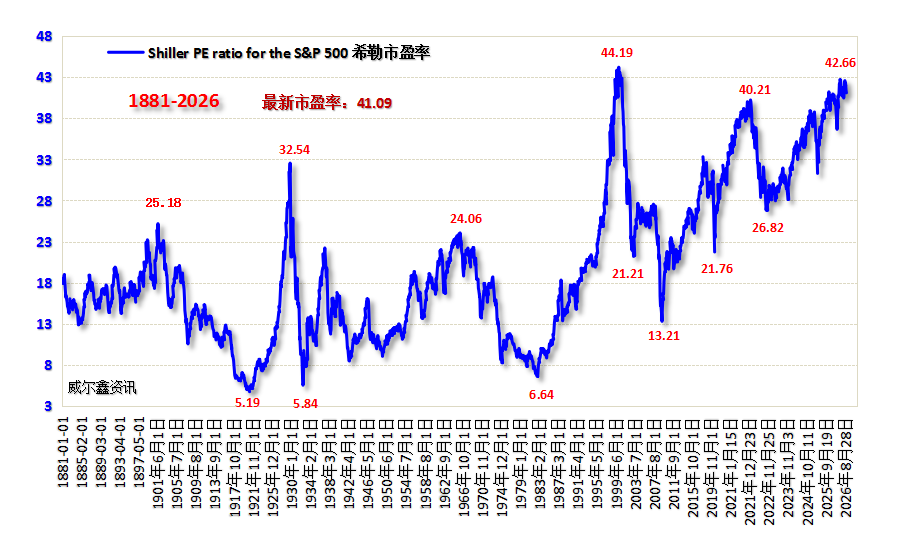
美股系统性估值继续位于140年绝对峰巅,泡沫十足!
美股泡沫持续,看似源于经济运行“坚韧”,拂去表象后的本质实则危如累卵。前周五,美国非农就业数据超预期良好,冲击金银,提振美元。对于美国经济数据,即便同类,笔者也力求多角度、多维度立体式观察,以期获得最真实的信息。本篇关于美国经济基本面“立体”观察维度,投资者极难从任何经济学家的单篇评论中,以“交互印证”方式获悉。关于美国就业市场,除了非农就业报告以外,笔者还喜欢通过美国JOLsTs职位空缺数观察印证:
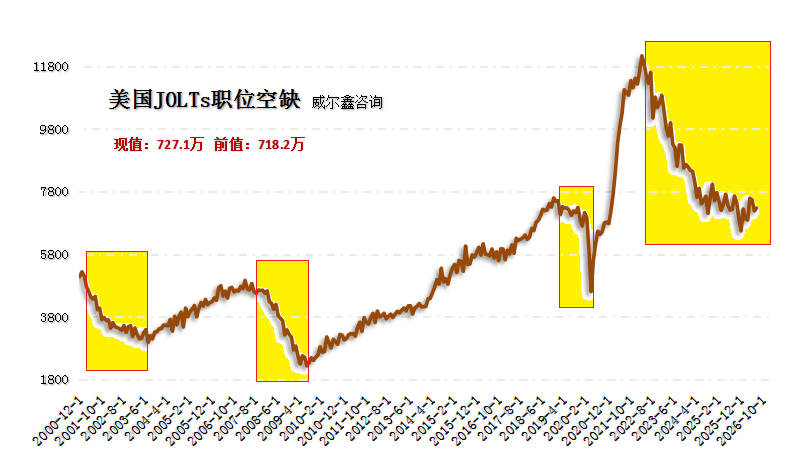
2022年,美国JOLsTs职位空缺数周期见顶后进入下行趋势,彰显整个劳动力市场已进入下行窘境。目前美国JOLsTs职位空缺数下行周期持续时间,以及下行幅度,皆超20多年中前三轮伴随经济金融危机的下行周期。此轮美国JOLsTs职位空缺数下行时间最长,空间最大,为何迟迟不见经济金融危机?缘于美国政府通过无底线扩大负债规模“饮鸩止渴”令经济金融泡沫得以延续。
正是基于美国总统在位时的逐私利目的极强,特朗普一定不乐见“美联储搞事”影响其中期选举,故下周美联储升息并非铁板钉钉。至少,口惠而实不至,维持利率不变,但会后声明基调会偏鹰;或实惠而口不至,若升息,但会后声明基调恐偏鸽。美联储不能完全无视特朗普利益!
美国经济基本面,如道指周K线、美国企业破产信息、失业率、物价指数、利率、ISM制造业、地产周期、产能周期信息图示:
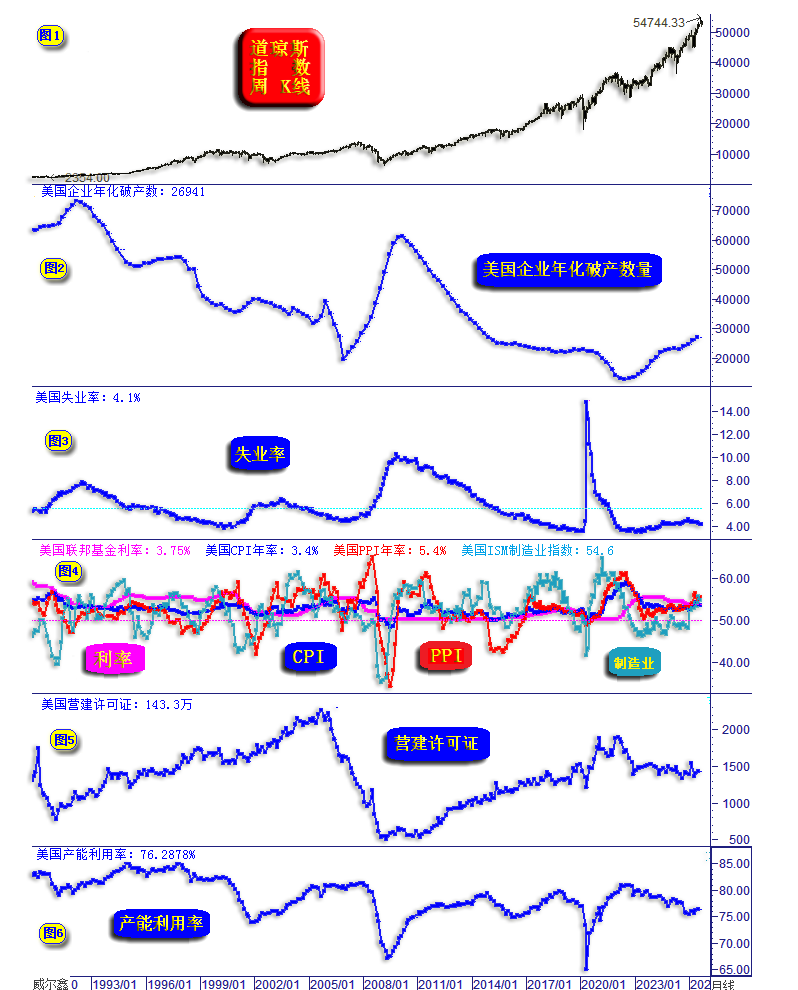
无论美国政府部门主导的经济数据如何繁花似锦或扑朔迷离,法院关于企业的破产数据信息不会有假。
小图4中的PPI、CPI年率(对应通胀周期)扑朔迷离,但今年ISM制造业指数摆脱了此前两年的衰退状况而强劲复苏。这使得利率前景看似清晰,实则未必。
ISM制造业指数能很好反映美国经济中期趋势,看似向好。但就小图5、6所示,代表美国地产大周期的营建周期,代表经济趋势的产能周期观察,美国地产、宏观经济大周期见顶信号——非常清晰!只是今年以来的美国ISM制造业、非制造业反映中周期经济运行良好。
无论小图4中,来自美国政府部门的经济信息如何靓丽或扑朔迷离,小图2所示的来自美国破产法院的企业破产信息,最新年化破产数26941家,创2022年周期见底以后的新高,同样是经济大周期见顶的最直接证明。
那么美国制造业、非制造业中期转强是虚假信息吗?也未必!但至少说明当前美国经济有着严重的“结构性失衡”:
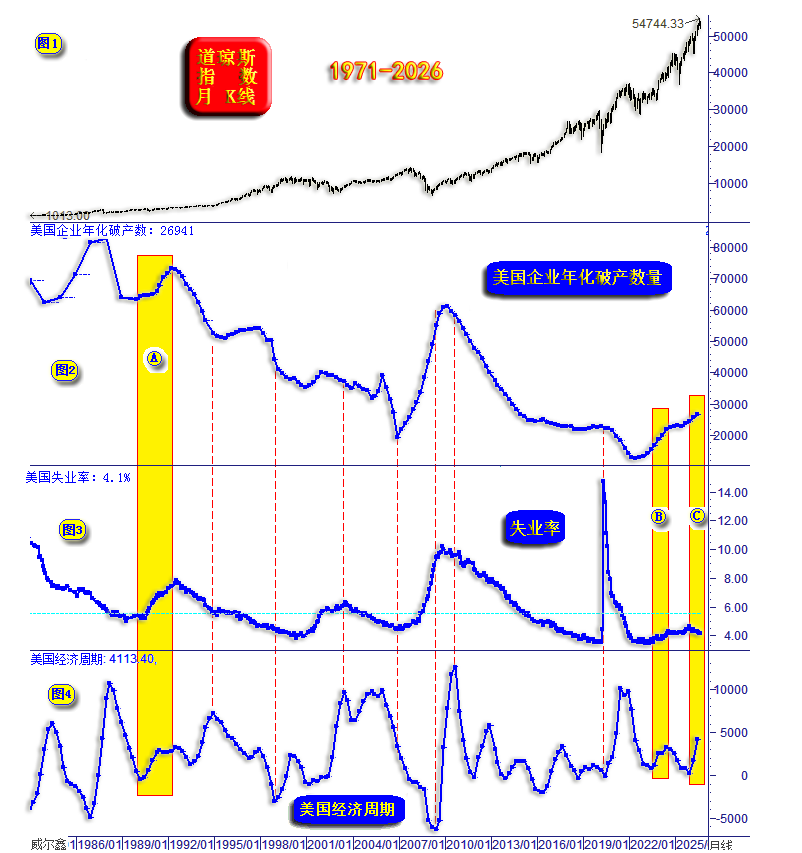
小图4为笔者综合美国纯经济数据建立的“经济周期”指标,它是一个非常准确的经济中周期指标,比美国经理人数据对中周期的诠释更客观。不难看出,二季度美国经济确实出现了强劲增长,信息不假。
但结合小图2、3之美国企业破产趋势、失业率周期观察,近年美国经济中周期上行很“独特”:
重点观察小图2、4,美国企业破产趋势与美国经济周期有着很强关联度:破产趋势上行,经济下行;破产趋势下行,经济趋于上行。
如果破产趋势上行,尤其叠加美国失业率周期上行,还能出现经济周期上行的情况,那是极其罕见的。过去四十年,2022年以前的过去三十多年,只有1989-1991年的图示A区出现过这样情况:中周期经济与破产趋势、失业率同时上行!这是经济发展极端失衡的表现。投资者可自行查证,这期间有数百家美国银行破产。结构性严重失衡的经济上行状况不可持续,除非此后破产趋势、失业率周期下降。
2022年至今的B、C区间,竟然在失业率趋于上行,企业破产趋势处于典型上行周期阶段,美国经济中周期竟然出现了两轮反弹。参考上述理论,此无疑为经济结构性严重失衡的上行,不可持续。到底是哪些领域失衡呢?部分人工智能贡献了超级红利,比如英伟达等。一旦人工智能的超级红利消失,其必然对应着全面的经济周期回落。足见,当前人工智能泡沫何其严重,竟然能推动美国总体经济在结构性失衡中上行。
升息可能成为刺破人工智能与美国经济金融泡沫的利器,美联储不得不小心!
近年美国经济金融泡沫得以延续的根源,乃美国政府无视债务质量,无底线扩张负债规模释放流动性所致。笔者在七月美国宏观经济解读中,曾从相关维度进行过分析:
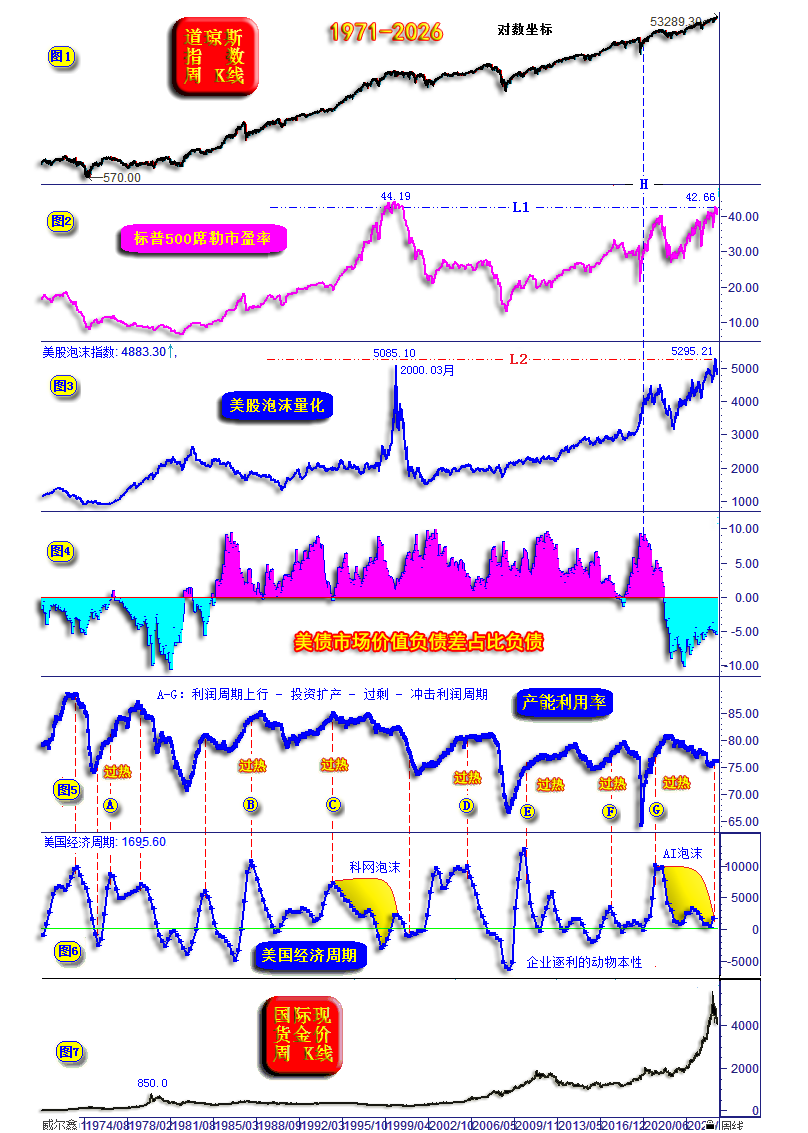
故无论是基本面解读,还是对一个市场的技术面解读,都要力求多维度观察、分析、论证,才能获得更接近真相的结果。小图6信息显示,当前AI泡沫对美国宏观经济的结构性影响,与2000年前后科网泡沫影响周期高度相似!
小图4所示的美国债务质量量化信息显示,当前美国债务质量糟糕状况已完全比肩上世纪70年代,黄金牛市轰轰烈烈的十年,金价从35美元附近上涨至850美元!
A股位于中期结构性底部,宜逢低做多
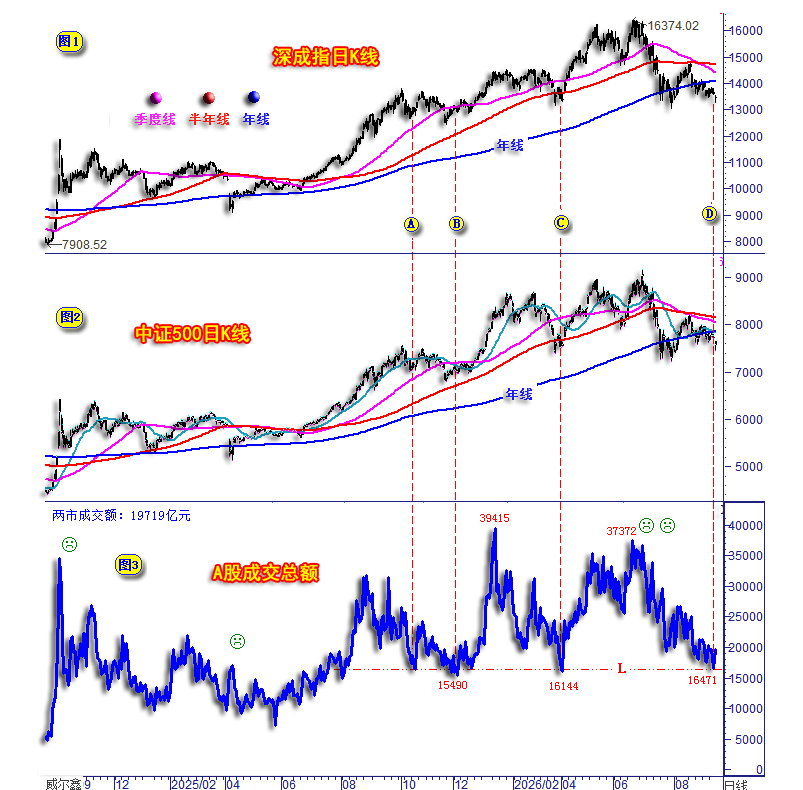
虽然笔者认为当前美股系统性风险很高,但A股却较为安全。以深成指为例,目前击穿年线后宜逢低做多,而非恐慌离场。
首先,活跃且估值相对偏高的中证500相较于深成指更抗跌,示意市场对A股的风险偏好较强。人民币汇率持续走强也是证明!
其次,就最近一年信息观察,当整个A股市场成交总额萎缩至图示L线,对应16000亿元后,大致对应着A股中期底部。上周四,A股成交总额进一步回落至16471亿美元,周五成交19719亿元,在L线略上放量杀跌,应是周期见底重要参考信号。
为何笔者认为当前美股系统性风险大,而A股相对较低,与近年中美流动性周期趋势分化有关:
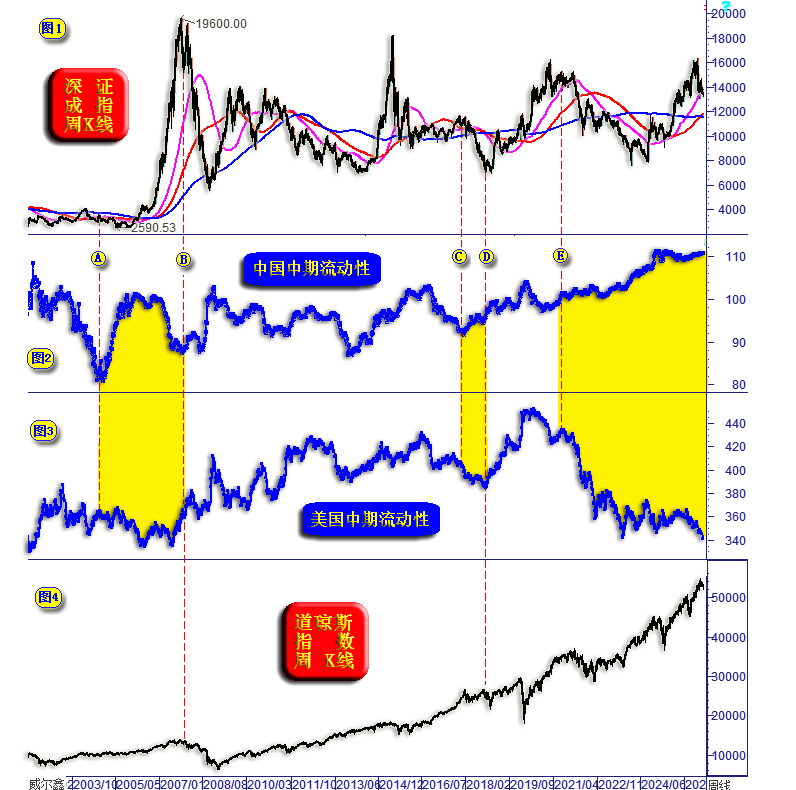
小图2、3乃中美流动性周期对比信息。历史上,二者在中周期正向关联度较高,大致对应全球经济金融一体化运行特征。
但近年中美流动性周期明显分化,大体意味着全球经济金融一体化运行特征在消失。2004-2007年(AB区间)也曾出现过中美流动性反向运行的情况,对应美股率先周期性上涨,但A股后续补涨却异常凌厉。
对比观察不难发现,2020年末(E位置)至今,中美流动性再次出现严重分化,与AB区间相似。目前中国中期流动性宽松趋势20年最强,美国中期流动性紧缩趋势20年最强。参考AB区间信息,A股在流动性宽松趋势延续的背景下,调整易见底,但会否出现类似2007年的全面大牛市?倾向可能性不大。毕竟当前A股体量已全球第二,远超2006年在全球资本市场中的占比。虽然全面的轰轰烈烈大牛市可能性不大,但结构性牛市必然反复或纵深。当前A股宜有选择性的低吸,而非恐惧性退出。

