

威尔鑫·视界 ׀ 一周经济金融 美联储即已升息就不只一次
2026年09月20日 威尔鑫投资咨询研究中心首席分析师 杨易君
美联储加息周期后,都会对应美企破产趋势上行,这次旧痕未愈必将再添新伤
近30年美国利率周期显示,即已升息,就不只一次
美元技术面顺利率趋势偏多,但不符合特朗普中期选举利益
市场顺利率趋势做多美元,但对冲基金逢高退场
地产周期窘境持续
三驾马车一升两降
金银短期技术迷茫,不改避险美国底层逻辑之宏观敞亮
上周对冲基金在金银市场操作意愿寡淡,但金银、商品在逆风中坚韧
此轮美联储在纠结中推开升息周期之窗,将是刺破美国经济金融周期泡沫的利剑!笔者认为当前美联储维持利率不变为宜。但笔者早在2025年1月2日年度报告(至今置顶)中即明确预测了美联储当下面临的两难困境:通胀趋势上行,经济金融外强中干,升降息选择两难,最终不得不选择“先升息,后降息”!也即美联储不得不去刺破美国经济金融周期泡沫!此亦乃当前黄金避险的最底层逻辑!
上周
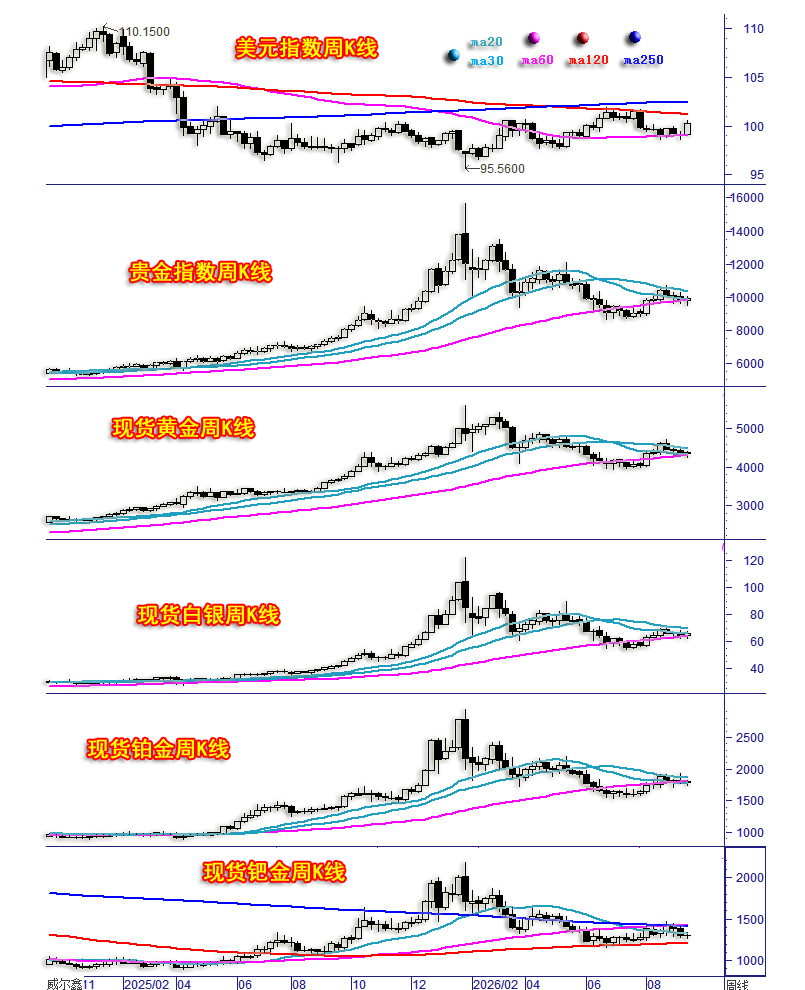
国际现货金价以4347.52美元开盘,最高上试4399.493美元,最低下探4234.68美元,报收4377.52美元,上涨29.54美元,涨幅0.679%,振幅3.79%,周K线呈先抑后扬震荡回升小阳线。
美元指数以99.092点开盘,最高上试100.562点,最低下探98.999点,报收100.213点,上涨1130点,涨幅1.14%,振幅1.577%,周K线呈震荡上行中长阳线。
wellxin贵金指数(金银钯铂)以9786.26点开盘,最高上试10051.15点,最低下探9494.31点,报收9925.01点,上涨137.13点,涨幅1.40%,振幅5.69%,周K线呈先抑后扬震荡回升小阳线。
国际现货银价以64.458美元开盘,最高上试67.329美元,最低下探62.29美元,报收66.225美元,上涨1.744美元,涨幅2.705%,振幅7.815%,周K线呈先抑后扬震荡回升中阳线。
现货铂金上涨0.536%,振幅5.071%,报收1800.80美元;
现货钯金价格下跌0.02%,振幅5.593%,报收1297.465美元;
就金融属性而言,金、银、铂、钯依次下降,商品属性(或市场风险偏好属性)则刚好相反。属性结合上周市场表现观察,金银强于钯铂,说明市场避险需求较强。但银价表现强于黄金,又难用市场避险需求强化去理解。若进一步结合七月金银见底以来的总体表现观察,可以理解为银价有相较于金价强势的补涨需求。七月金银见底以来,金市总体运行更强,亦是市场系统性避险需求强化的证明!
避什么险?应是避美联储不得已逆转利率周期进程,对美国经济金融宏观周期未来确定性演变之险;避通胀趋势上行的不确定性之险;避全球央行去美债意愿强化之险。
周K线技术表象观察,近几周美元指数受60周均线支撑,上周大幅转强创五月下旬以来最大周涨幅,阶段转强意蕴浓厚。但上方仍需继续高度关注120周、250周均线共振作用力区的技术压力。
近三周,金、银、铂与美元指数一样,也似获得了60周均线支撑,且对应着20周均线的共振。但阶段上方的30周均线压力待观察。钯金总体趋势更弱,近几周持续受到60周、250周均线共振反压。
但综合上周贵金属、美元市场表现观察不难发现,在美元指数大幅上涨背景下,贵金属全面呈现出相较于美元指引的关联抗跌,彰显强势内蕴。只是贵金属阶段后市是做多内蕴强化的再接再厉,还是相较于美元强势而补跌,尚需更多信号去判断推导。
金银、外汇资金流向信息
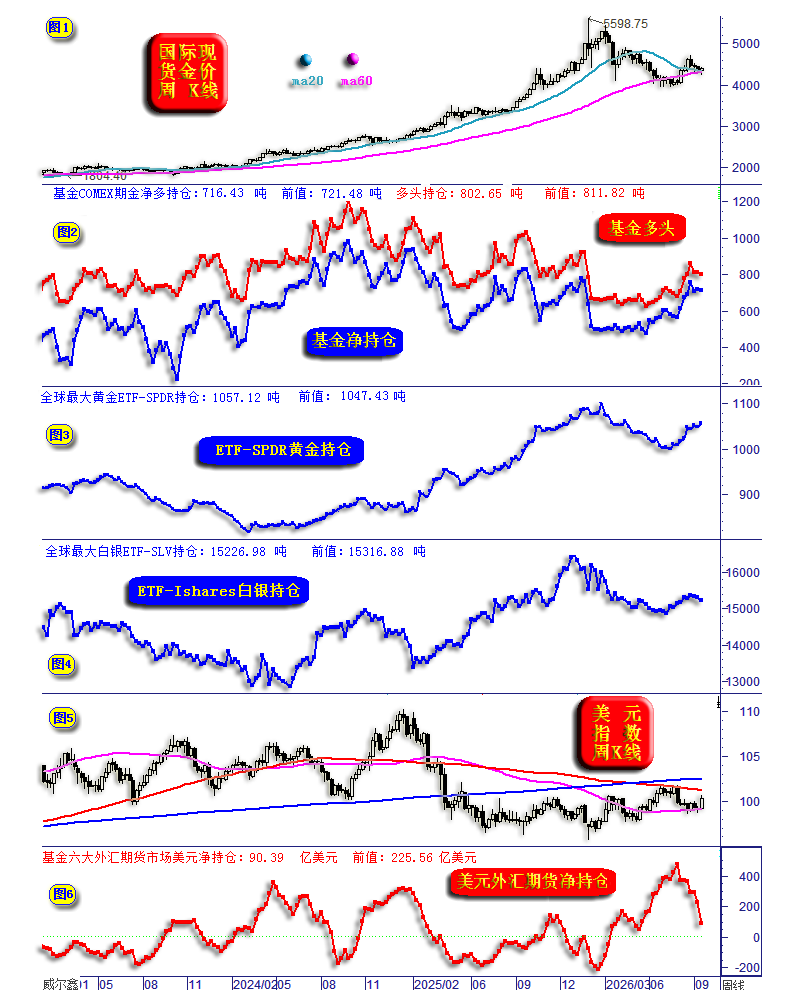
上周基金在COMEX期金市场操作意愿寡淡,基金多空方皆体现为减持,行为谨慎。但基金多空双方在COMEX期银市场轻度对垒。就全球最大的金银ETF持仓观察,黄金ETF持仓增加,白银ETF持仓略减。具体数据观察:
基金在COMEX期金市场中的净多持仓由前周的721.48吨,减少五吨至716.43吨。
基金多头持仓由811.82吨,减少略过9吨至802.65吨。
基金空头持仓由90.35吨,减少略过4吨至86.22吨。
总体观察不难发现,基金在COMEX期金市场多空都在减持。且基金空头总能量相较于基金多头弱得多,大约10:1。黄金后市走向,就基金多空意愿影响力度而言,还看多头!
在COMEX期银市场,基金期银净多持仓由4158.38吨下降107吨至4051.08吨;多头持仓由5505.79吨增加130吨至5636.73吨;空头持仓由1347.40吨增加238吨至1585.66吨。
对比基金在COMEX金银期货持仓,虽净多持仓皆下降,但期金净多持仓下降缘于多空减持,而期银净多持仓下降缘于多空对垒增持。
最新全球最大的黄金ETF-SPDR持仓1057.12吨,前周持仓为1047.43吨,增持约10吨;
最新全球最大的白银ETF-SPDR持仓15226.98吨,前周持仓为15316.88吨,减持约90吨;
上周对冲基金在六大外汇期货市场中的美元净多持仓,由前周的225.56亿美元大幅下降约135亿美元至90.39亿美元,致使基金的美元净多持仓明确脱离周期高位。
黄金市场技术面
短期日K线通用技术观察:
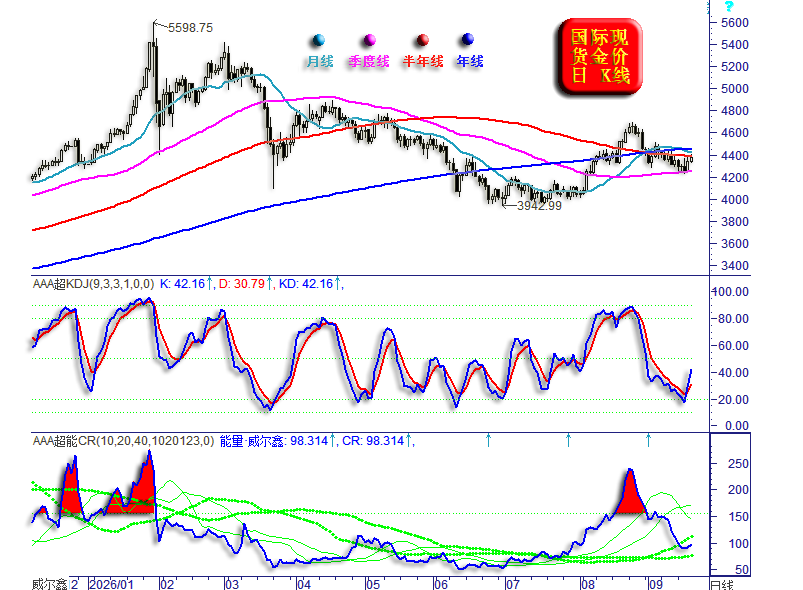
短期金价有在季度线支撑位超卖见底迹象,CR能量指标对应回暖。当上方月线、半年线、年线的共振胶合阻力被有效克服,阶段见底信号才更明朗。
周K线通用技术观察:
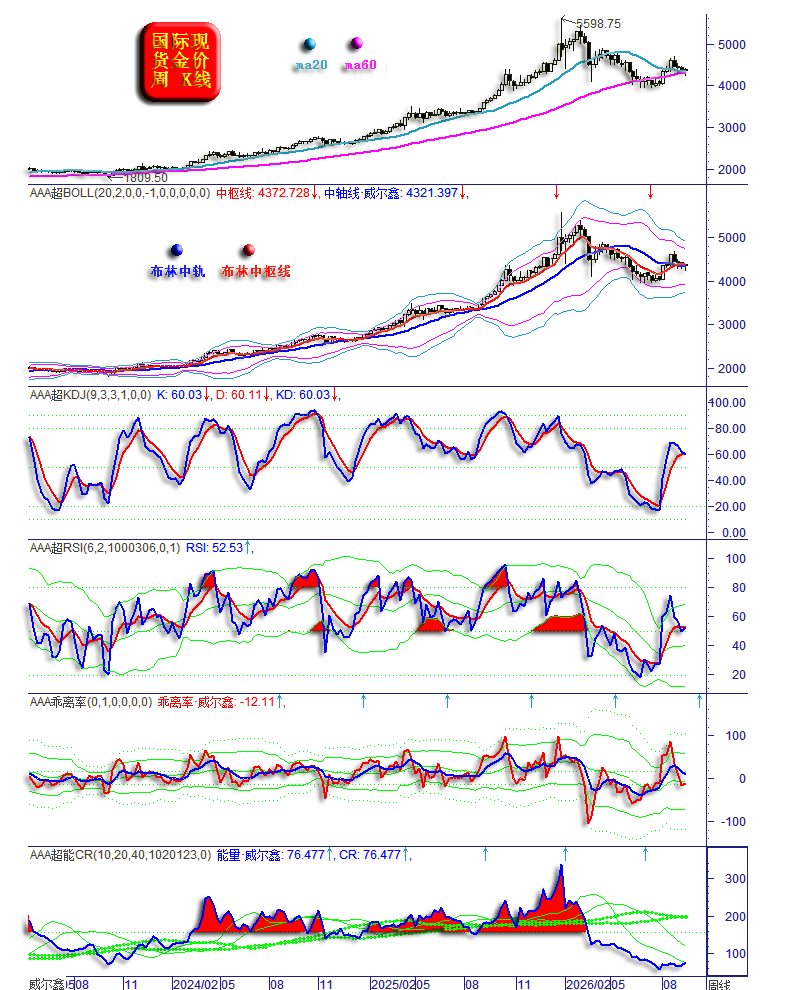
近期20周、60周均线胶合共振作用力很强,目前体现为支撑。结合日线信息观察,若金价进一步向上有效突破月线、半年线、年线共振作用力,将在周线上进一步证明20周、60周均线胶合支撑有效。
周线布林通道趋于下行,阶段需观察对布林中轨突破的有效性如何。
KD、RSI、乖离率常态偏多,但短期呈不确定回软信号。
CR能量指标位于近年绝对低位区,近两个月能量趋势虽弱,但应是中期无虞信号。就能量趋势观察,中期黄金市场还应逢低做多为宜。
上周原油与商品金属概况
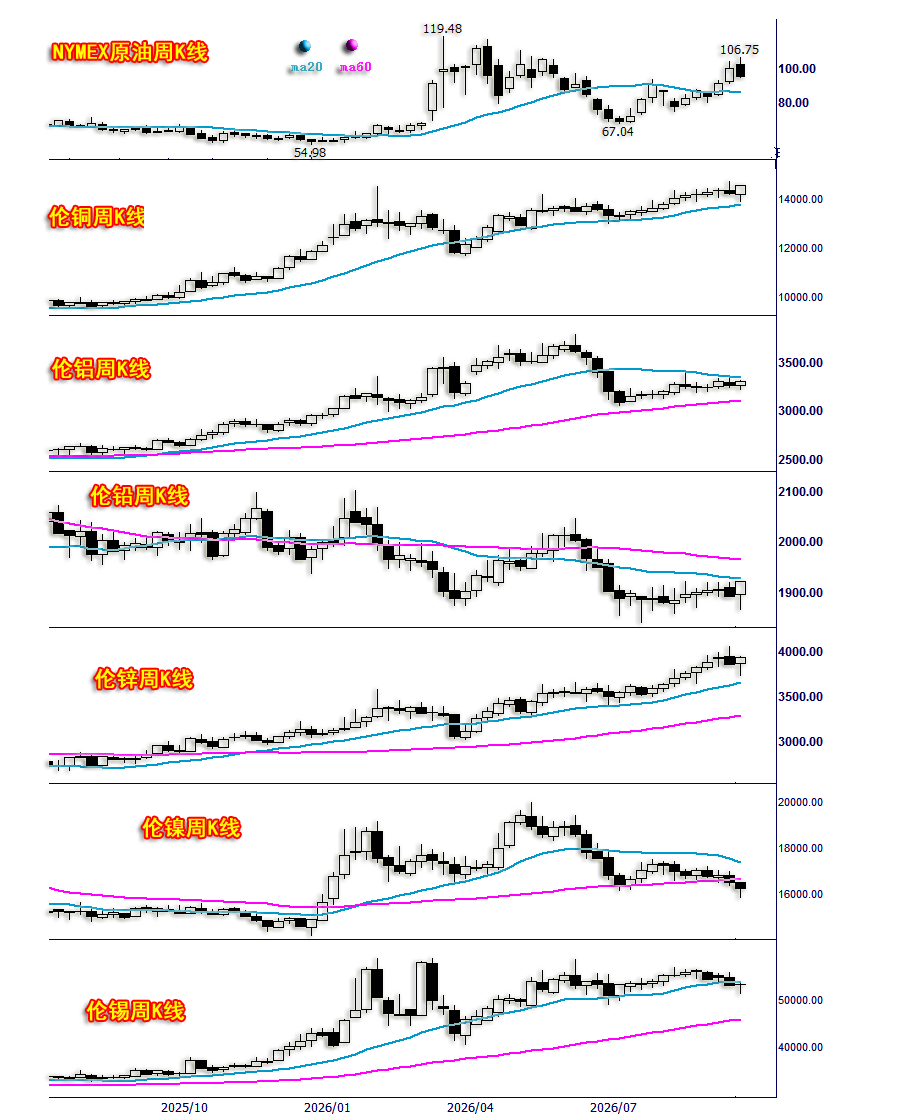
NYMEX原油价格下跌4.52%,振幅11.92%,报收95.47美元;
伦铜上涨2.36%,振幅4.54%,报收14562.00美元;
伦铝上涨1.34%,振幅2.64%,报收3300.00美元;
伦铅上涨1.51%,振幅2.96%,报收1921.00美元;
伦锌上涨1.99%,振幅5.51%,报收3940.50美元;
伦镍下跌1.75%,振幅4.27%,报收16235.00美元;
伦锡下跌0.49%,振幅4.91%,报收53460.00美元;
结合美元表现观察,上周美元指数大幅上涨,创5月下旬以来最大单周涨幅,理论上应全面冲击商品市场,岂知商品金属逆美元强势全线上扬,如何解读呢?我们前面结合贵金属的金融、商品属性进行解读时,不是指出市场避险需求强化吗,为何商品金属还能全面走强呢?
这实际上进一步具象了上周贵金属逆美元强势的避险方向:首先避通胀不确定性走强预期之险!避通胀上行之险,当需商品市场转强为支撑背景。那为何上周原油价格又大幅下跌呢?上周原油价格大幅下跌并不代表周期强势发生了逆转,有阶段技术面极度超买原因,有短期美伊地缘政治危机局势走向谈判缓和背景,更有NYMEX原油主力合约换月因素。
最新消息,伊朗提出对美谈判三大前提,等待特朗普答复。美方称已准备好与伊朗进行谈判。若消息面属实,会利空短期后市油价,利好金银与商品金属,利好资本市场,或趋于利空美元。
上周美股与商品指数概况
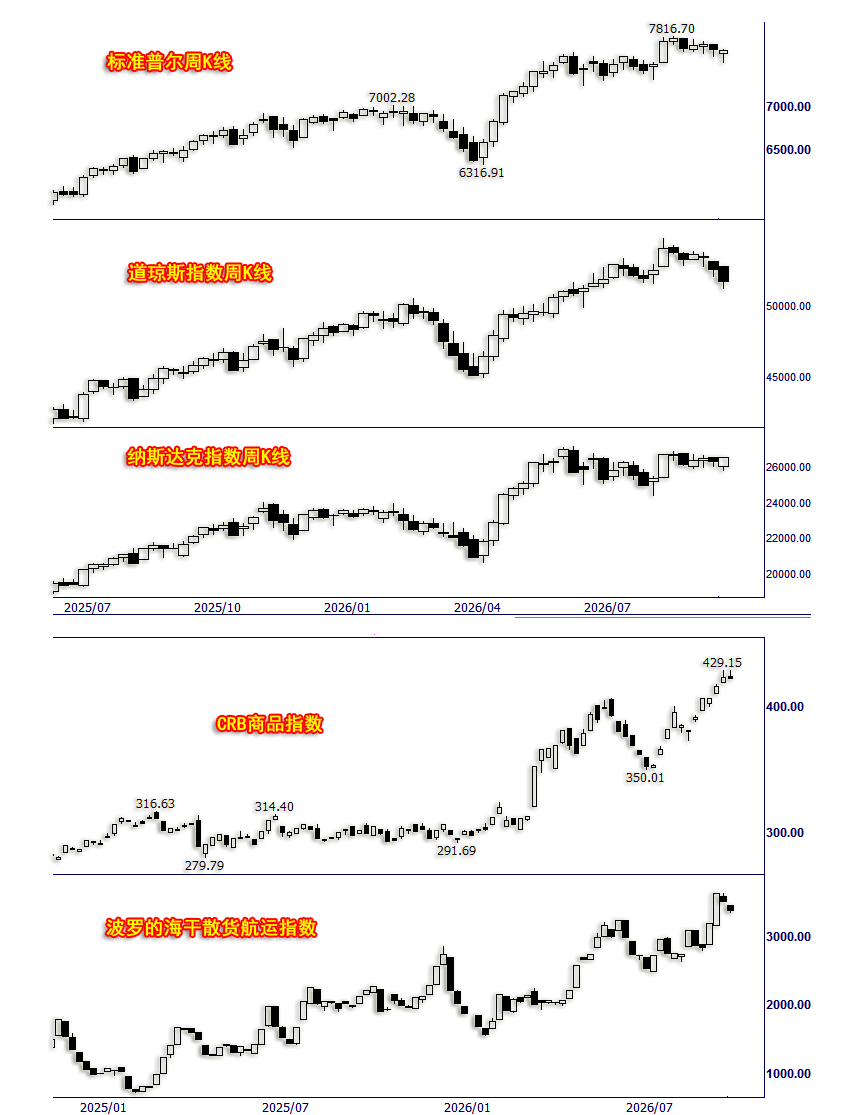
标准普尔指数下跌0.08%,振幅1.95%,报收7650.50点,年内上涨11.76%;
道琼斯指数下跌1.69%,振幅2.98%,报收51682.64点,年内上涨7.53%;
纳斯达克指数上涨0.72%,振幅2.82%,报收26522.54点,年内上涨14.11%;
CRB商品指数下跌0.13%,年内上涨41.43%;波罗的海干散货航运指数下跌3.91%,年内上涨79.54%;
总体观察,上周美股纳斯达克指数上涨,而道琼斯指数明显下跌,此乃对上周美联储利率政策落地的直观体现。美联储升息落地,利空金融股,故带动道琼斯指数下跌。美联储升息落地,对非金融板块“利空落地见利好”,科技股仍是结构性行情的主力军,故推动纳斯达克指数明显上涨。
虽整个美股宏观牛市尚未出现明显改变,但笔者继续认为当前美股属鸡肋市场。最新标普500席勒市盈率40.94倍:
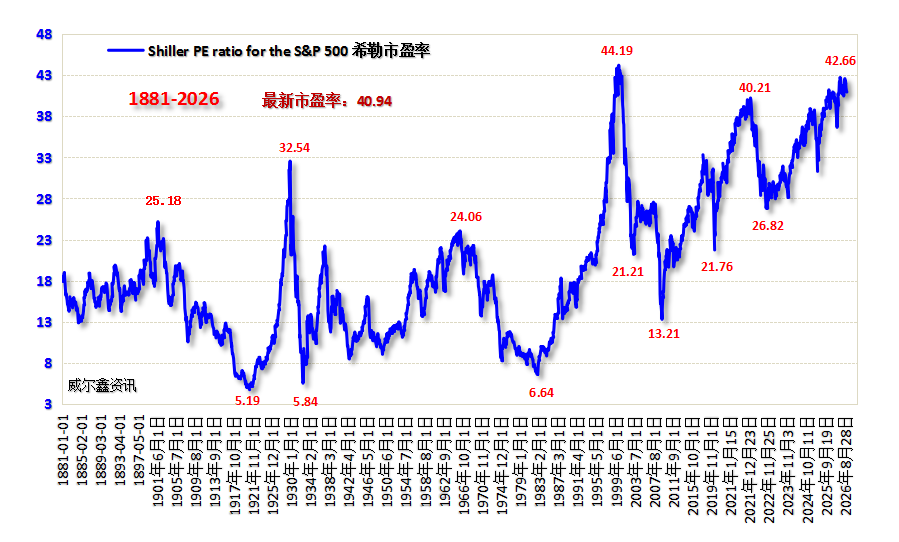
不改美股系统性估值位于140年绝对峰巅性质!
此外,就1990年至今的30多年美国利率周期观察,无论升息还是降息,一旦周期之窗开启,就不会只有一次:
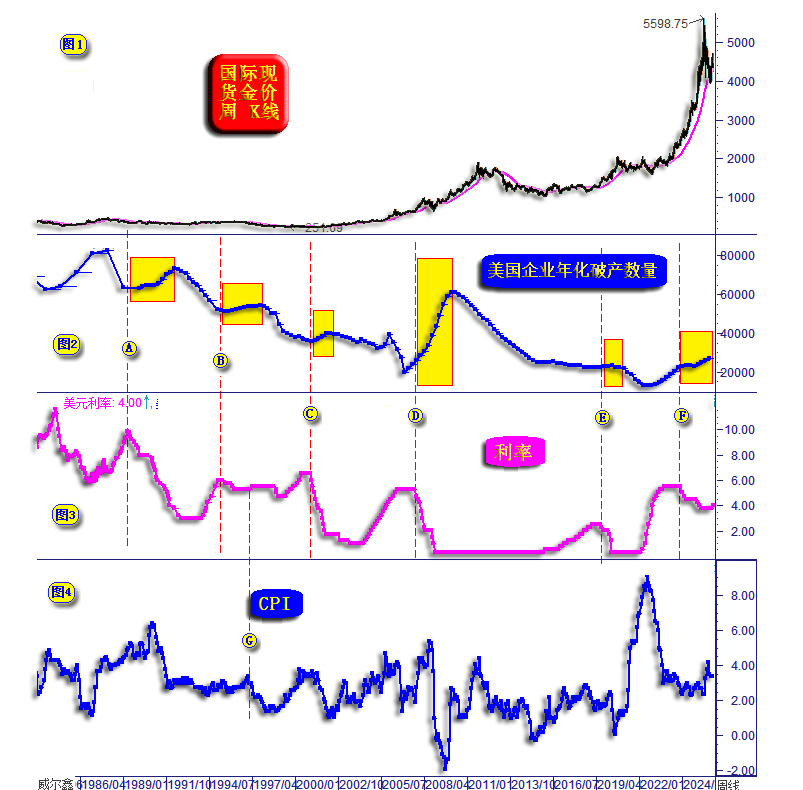
仅有一次逆向调整利率情况仅出现过一次,1997年3月:
1995年7月,美联储在前升息周期(B点前)之后第一次推开降息周期之窗,至1996年2月,断断续续降息三次。观小图4所示的美国CPI物价指数年率,B位置前的升息周期并未进一步压低物价,随后至1996年2月的断断续续降息当然令物价难进一步下降。1997年3月前G位置,当美国CPI年率上扬创两年新高至3.4%后,美联储于1997年3月尴尬升息。这是近30多年唯一升息一次的利率周期。
2022年美国CPI周期见顶之后的利率、物价综合演变局势,是不是类似1997年2月之前的几年?尤其物价周期!
故单纯观察30多年美联储利率周期,仅升息一次的可能性不是没有,但确实太小。当前美国通胀趋势、局势应该比1997年2月对应的G位置附近更坚韧,故美联储后续几乎必然还会升息。
上述内容并非本节分析关注重点,笔者更想表达的是美国利率周期对其经济金融的深远影响。重点对比观察小图2、3,美国利率周期与美国企业破产趋势之间的关系:
美联储升息周期之后,美国企业破产趋势必然会出现趋于上行的过程!图中A、B、C、D、E利率周期见顶后,或及时,或滞后一段时间,美国企业破产趋势必然出现不同程度的趋势上行。不难理解其逻辑:升息必然恶化营商环境!
与之相对应的是,美联储降息周期之后,应及时或滞后一段时间,对应美国企业破产趋势下降。不难理解其逻辑:降息必然助益营商环境好转!
但近年F点周期前后的美国利率走向与破产趋势关系很奇葩:
F点前的升息周期,美元利率持续大幅提升,对应美国企业破产趋势加速,关联逻辑合情合理!
但F点之后至今年9月以前的总体降息周期中,美国企业破产趋势竟然没“出现下降过程”,今年9月又不得不转而进入升息周期,利空营商环境,进而不难理解:中周期美国企业破产趋势必然会加速!
如果9月开启的美国升息周期依然不能抑制通胀上行趋势,那么美国企业将面临利率成本上行,物价上涨双重打击,破产趋势必然加速。且鉴于当前美股系统性估值位于140年峰巅,美国地产泡沫强于2008年大周期见顶前!
故笔者断言:此轮美联储在纠结中推开升息周期之窗,将是刺破美国经济金融周期泡沫的利剑!笔者认为当前美联储维持利率不变为宜。但笔者早在2025年1月2日年度报告(至今置顶)中即明确预测了美联储当下面临的困境:通胀趋势上行,经济金融外强中干,升降息选择两难,最终不得不选择“先升息,后降息”!也即美联储不得不去刺破美国经济金融周期泡沫!此亦乃当前黄金避险的最底层逻辑!
美元技术面
如美元指数日K线信息:
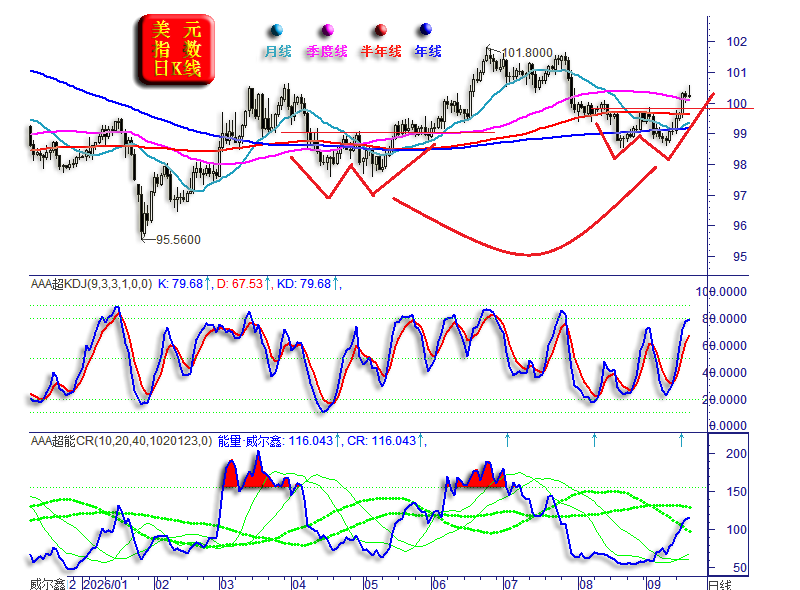
就KD与CR能量指标观察,短期上行趋势较强,但并非后市无忧。
形态趋势观察,虽近两个月美元指数在60周均线支撑下,看似出现了相似于今年四五月的“双底”,且目前同样突破了双底颈线。但若相似性得以持续,需观察美元指数能否像今年5月一样持稳于季度线上方。故当前美元指数的双底有效性仍待观察与评估!就对应的CR能量指标来看,需观察CR能量指标能否如6月初那般明显突破主震带。最新CR指标刚入主震带,最终向上突破,还是遇阻回落,不明!
再如美元指数周K线通用指标信息图示:
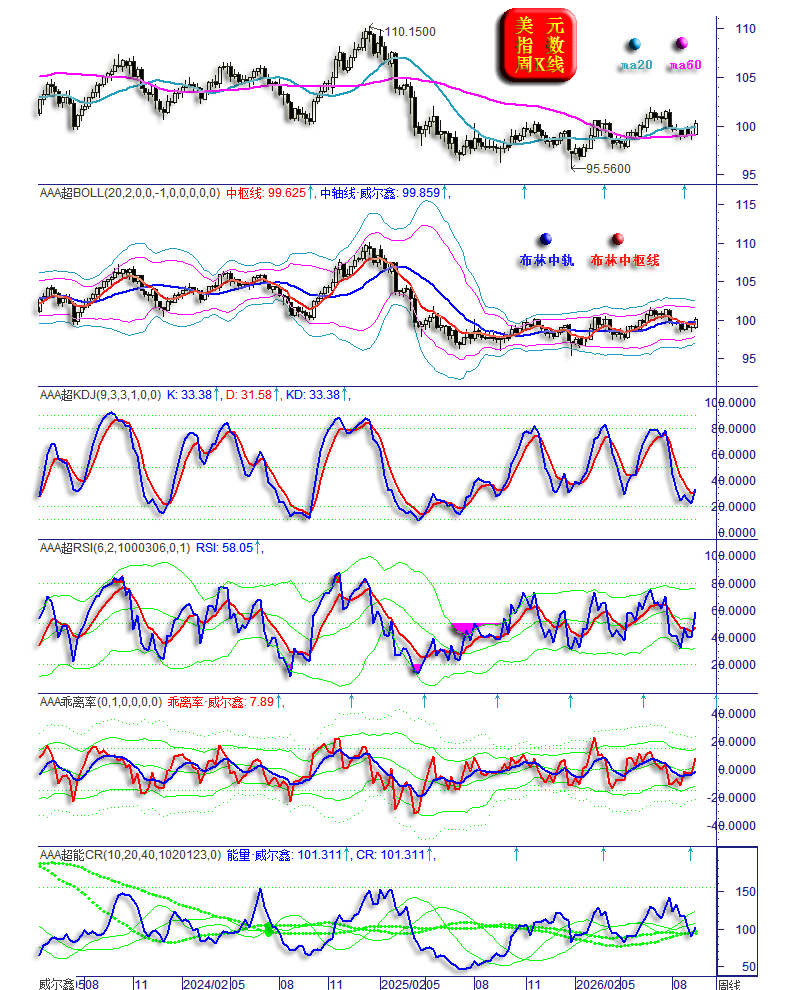
相较于日线短期后市的不确定性,周线通用技术似乎处于上涨初期,周线KD、RSI、CR都在中期低位扭头好转。近两年周线布林通道横向运行,趋势选择不明。但就笔者此前分析的美元宏观、超宏观周期而言,终将选择下行趋势!
八月消费、投资、出口三驾马车与产能、发电量运行概况
就近月全国零售销售、固定资产投资、出口三驾马车与产能利用率综合信息观察,经济运行的结构性分化特征显著。
消费、固定资产投资中周期延续下滑趋势,出口景气度持续扩张。
产能利用率创近5年新低,乃经济结构性分化的重要证据。若经济处于全面扩张状态,产能利用率趋势应上行。当前美国经济面临同样的结构性问题,对应产能利用率周期下行。
发电增速大致横向趋平,参考意义不大。具体数据观察:
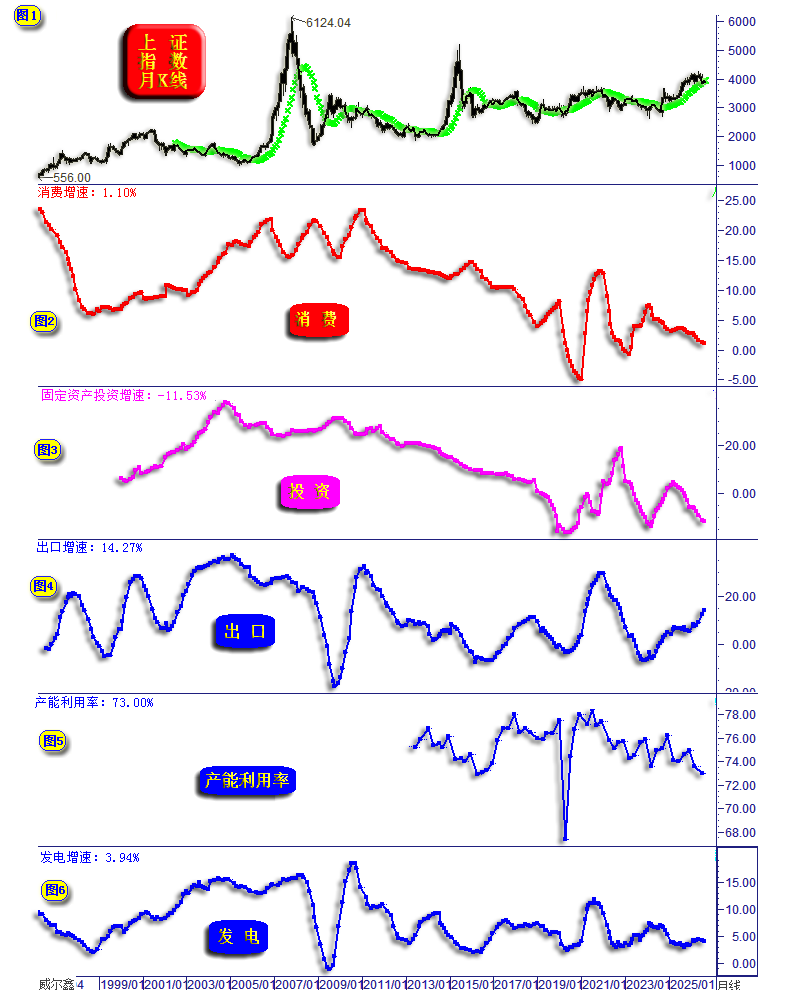
小图2,八月全国零售销售39824亿元,同比增长0.4%。年内零售销售总额327569亿元,同比增长1.10%。全国年化零售销售总额504865.7亿元,同比增长1.10%,前值为1.26%。就数据趋势观察,全国零售销售增长延续中期下行,年化消费增速创下2023年4月以来新低。需警惕消费滑向负增长的风险,管理调控层应持续加大消费刺激力度。
小图3,八月全国固定资产投资总额32764亿元,同比下跌13.51%。年内固定资产投资总额293092亿元,同比下跌10.13%,创2024年2月以来新低。年化固定资产投资总额452167亿元,同比下跌11.53%,创2024年5月以来新低。
笔者习惯将零售业当成民间消费,将固定资产投资当成调控层“消费”。不难看出,两项数据趋势皆不佳,尤其固定资产投资增速,近年总体处于负增长状态,与零售销售之增速放缓,但尚未负增长有所不同。但同时也说明,只要经济全面复苏的东风起,固定资产投资有着较大增长潜力。何时东风起?个人倾向需待美国经济金融出现一轮充分去泡沫之后。
小图4,八月出口4014亿美元,同比增长25%;年内出口29238亿美元,同比增长19.25%;年化出口42455亿美元,同比增长14.27%,创2023年见底后的中周期新高,七月前值为12.53%。上一次消费、投资增速周期下行而出口增速周期上行的情况,出现在2016-2017年,整个经济同样体现出较强结构性运行特征,对应股市亦体现为结构性牛市。
小图5,二季度产能利用率为73.00%,创2020年7月以来周期新低。产能利用率周期震荡下行,大致意味着经济不会呈现全面上行局面。
小图6,八月全国发电量9438亿千瓦时,全国年化发电量98821.2亿千瓦时,同比增长3.94%,创2月以来新低。但2025年至今的全国发电增速总体呈横向窄幅震荡运行特征,中期趋势不明,参考价值不大。
全国新建商品房市场运行状况
从小图1,A股地产指数运行状况不难发现,整个房地产行业延续低迷:
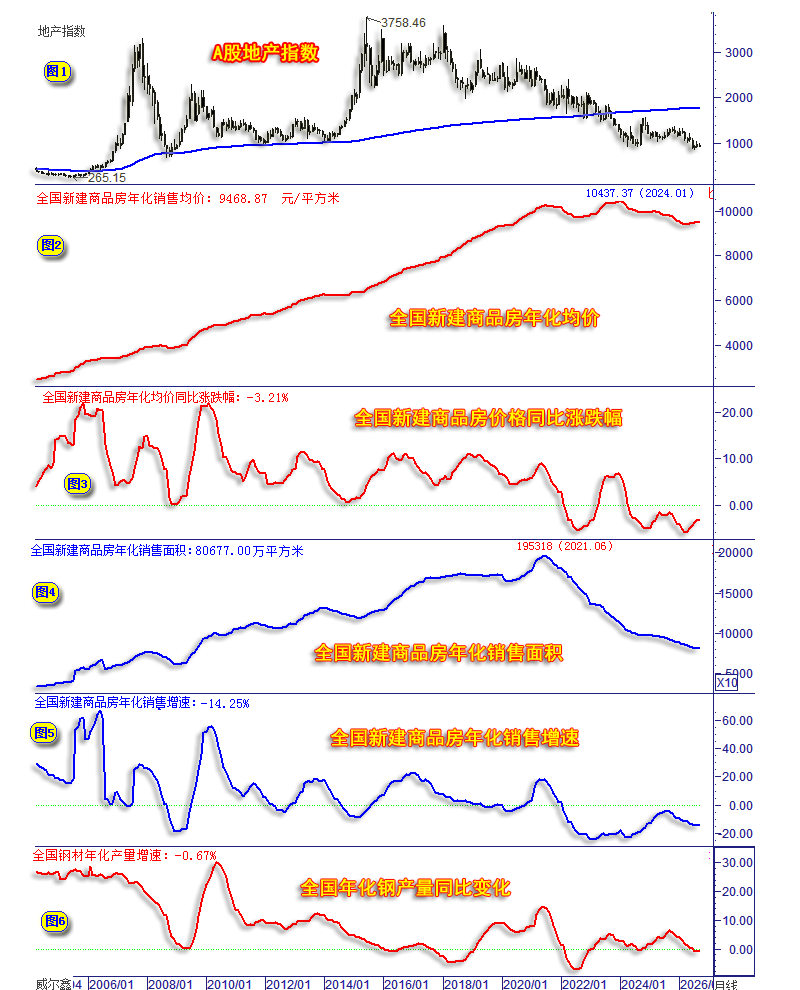
2026年1-8月,全国新建商品房销售面积4.988亿平方米,销售收入4.747万亿元。
八月全国新建商品房销售面积0.4859亿平方米,销售收入4752亿元。
八月年化销售均价9468.87元/平方米(小图2),前值9451.58元/平方米。同比下跌3.21%(小图3),七月前值为下跌3.64%;
年化销售面积8.0677亿平方米(小图4),同比下跌14.25%(小图5),创2025年以来新低。
图示数据信息显示,全国新建商品房销售均价自2024年1月大周期见顶10437.37元/平方米之后,持续回软,最新年化均价为9468.87元/平方米,新屋价格累积跌幅仅9.28%。
地产周期是否见底,成交量比成交价更具参考价值。观小图4所示的全国新屋年化销售面积,自2021年6月见顶19.5318亿平方米之后,周期大幅下行,迭创新低。最新数据为8.0677亿平方米,持续超腰斩创大周期新低。地产周期何时见底,请紧盯销售量是否周期见底,并对应价格企稳或回升。
小图5、6,全国新建商品房年化销售增速与年化钢产量增速,二者周期趋势高度一致,故可将全国钢材年产量周期信息,作为房地产业是否周期见底的辅助参考信息。

